
万亿 Anthropic 上市:95 亿美元合约押中开盘价,加密交易所打新只分到零头
作者:Zhou,ChainCatcher
美东时间 11 月 19 日,AI 公司 Anthropic 在纳斯达克上市,股票代码 ANT。公司此前将发行价定为每股 83 美元,高于 70 至 78 美元的预期区间,公开发行募资约 813 亿美元。
ANT 首日以 111.50 美元开盘,较发行价上涨 34.3%,盘中最高触及 115.10 美元,随后一路回落,收报 97.17 美元,涨幅收窄至 17.07%。按收盘价计算,Anthropic 市值约 1.27 万亿美元,与比特币的总市值大致相当。
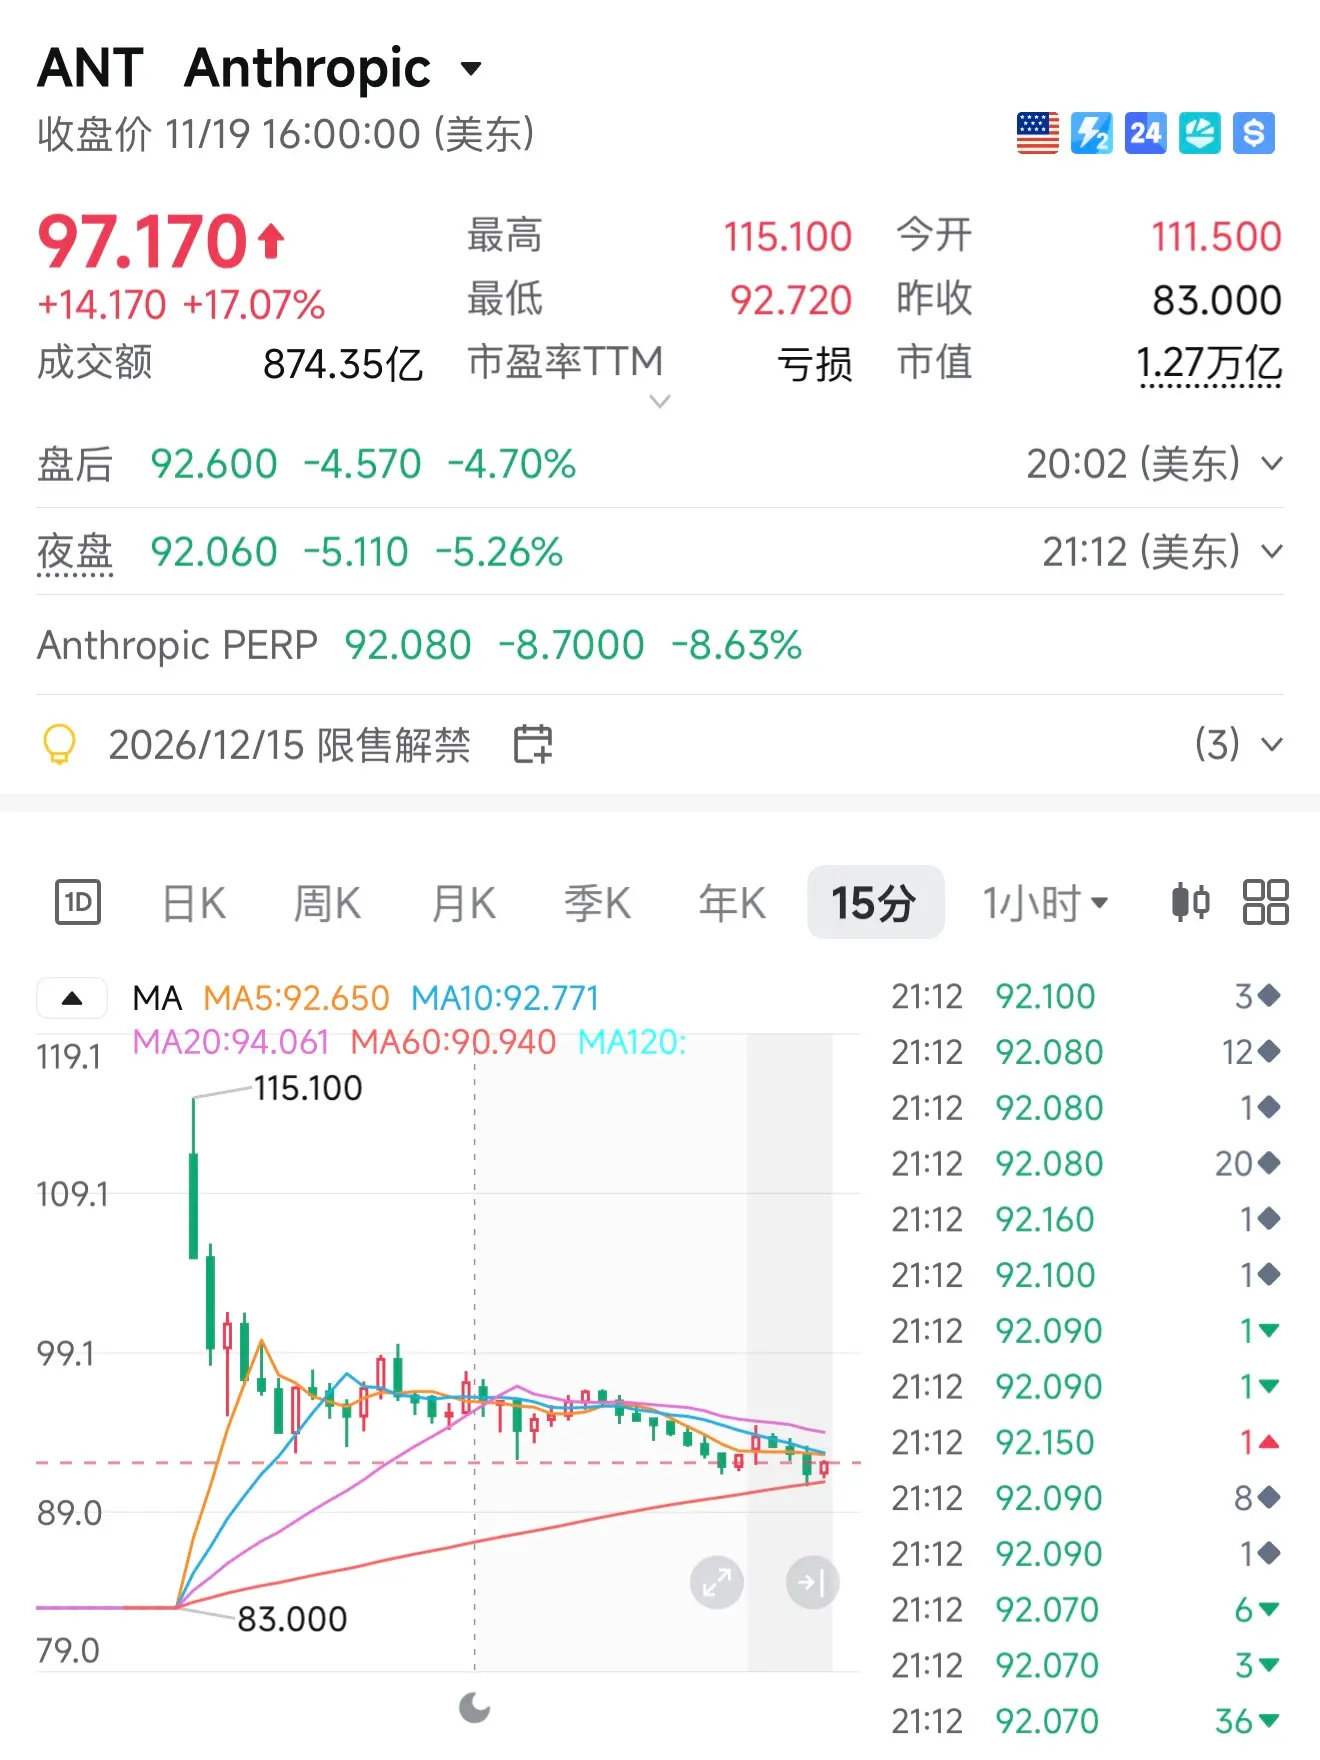
按发行价计算,七位联合创始人身家各约 200 亿美元,Amazon 和 Google 的持股价值均接近 1,500 亿美元。曾持有 Anthropic 近 8% 股份的 FTX,则早在 2024 年就已清仓离场。
上市前,多家加密交易所陆续推出合约和代币化打新,让用户押注这场 IPO。近期加密市场的下跌,也被部分人归因于资金流向 Anthropic。这场 IPO 的赢家是谁,加密市场又付出了什么?
一、万亿估值背后,谁先赚到了钱
按不含超额配售的基础发行规模计算,Anthropic 超过今年 6 月 SpaceX 的 750 亿美元,成为全球募资规模最大的 IPO。据 CNBC 报道,ANT 首日成交量超过 8.4 亿股,SpaceX 上市首日为 5.22 亿股。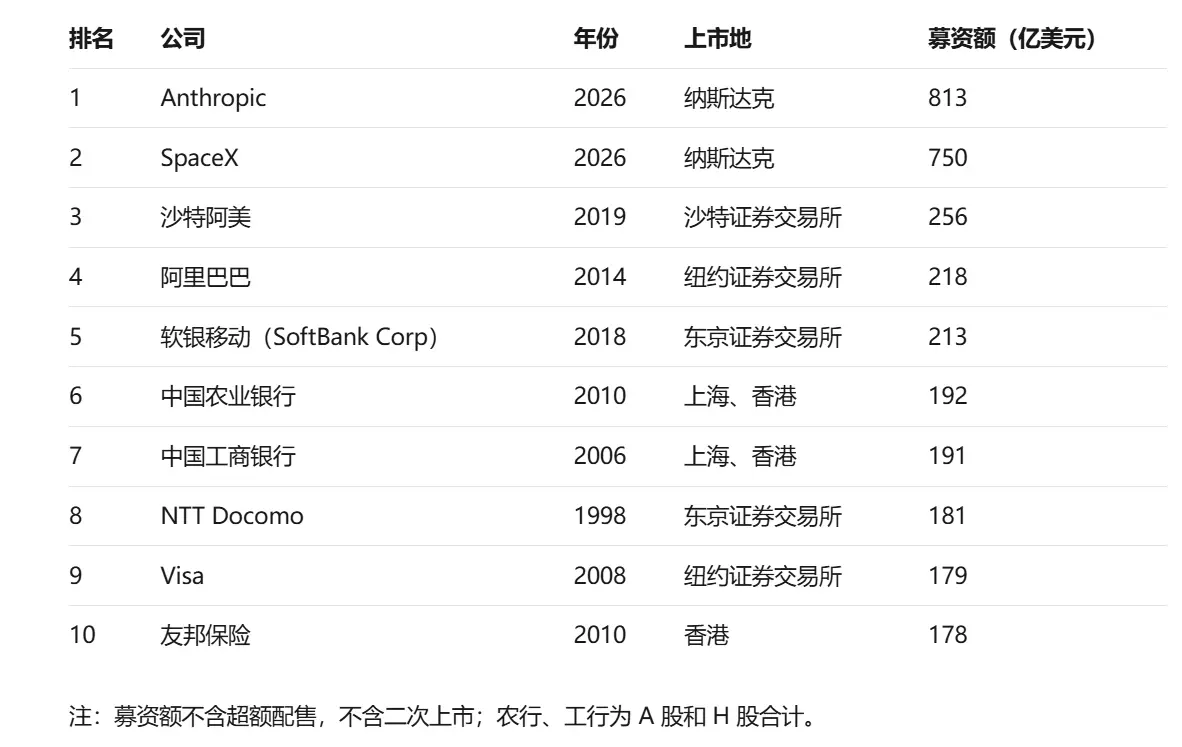
招股书显示,Anthropic 今年前三季度营收 332.4 亿美元,同比增长约 1,200%,截至 10 月底的年化营收约 810 亿美元,但第三季度环比增速已从第二季度的 144% 降至 47%。
同期公司净亏损 1,040 亿美元,其中 943 亿美元来自可转换票据的公允价值变动,主要是 Amazon 所持票据随估值上涨重估,并不涉及现金流出。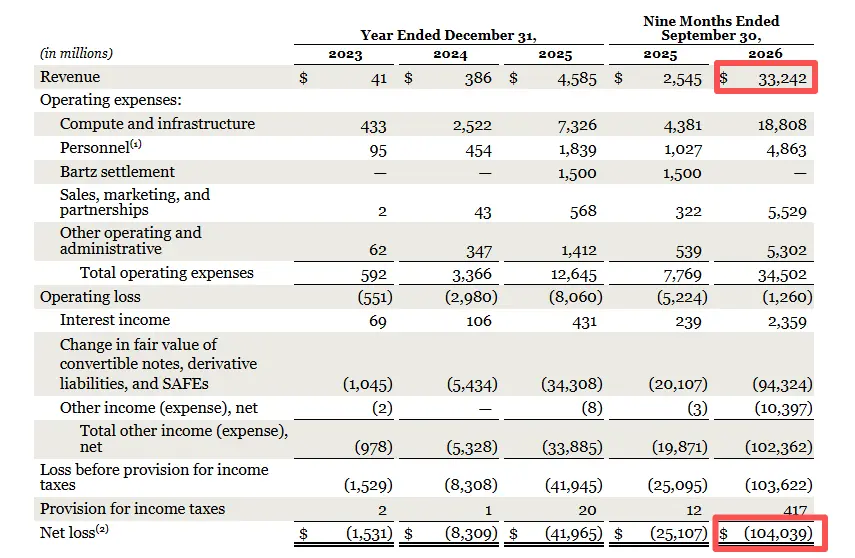
这也意味着,Amazon 是这场 IPO 最大的赢家之一。据 Forbes 测算,按发行价计算,Amazon 和 Google 的持股价值分别约 1,590 亿美元和 1,470 亿美元,两家累计投入分别超过 180 亿美元和 300 亿美元,同时也是 Anthropic 最主要的算力供应商。
SK Telecom 2023 年投入的 1 亿美元已增值至约 32 亿美元,Zoom 约 5,100 万美元的投资,账面价值也达到约 31.3 亿美元。据 Bloomberg 测算,风投机构 Spark Capital 同年投入的 7,500 万美元已增值至约 70 亿美元。
招股书显示,七位联合创始人在本次发行中各套现约 2.8 亿美元,IPO 后每人仍持有约 2.4 亿股,并通过共同持有的 F 类股票掌握 50.1% 的投票权,并承诺将个人股权的 80% 捐给慈善机构。Anthropic 员工同样身家暴涨,私募市场研究机构 Sacra 估算,约 2,800 名现任及前任员工持有的已归属股权价值至少 100 万美元。
软银创始人孙正义本周公开承认,没有投资 Anthropic 是个错误。当时软银已重仓 OpenAI,不愿在同一场竞赛中押注两匹马。
2022 年,FTX 关联公司以约 5 亿美元买入 Anthropic 约 4,454 万股 B 轮优先股,这是加密行业离这家公司最近的一次。据 FTX 破产案法院文件,清算团队于 2024 年分两批将其全部出售,合计所得约 13.4 亿美元。
经过 Anthropic 今年 9 月的 1 拆 10,这部分股份相当于约 4.45 亿股,按发行价计算约值 370 亿美元,是当年卖出价格的近 28 倍。当时的买家之一 Jane Street 花约 1 亿美元买入 330 万股,如今约值 27 亿美元。
二、上市前,链上两条路押注 ANT
加密行业错过了这家公司的成长,却没有缺席它的上市。
最早上线 Anthropic 合约的是 Hyperliquid 上的 Ventuals,2025 年 11 月底即以估值计价开放交易,当时对应估值约 3,400 亿美元。Binance 今年 6 月跟进,最高支持 20 倍杠杆,OKX、Bybit 和 trade.xyz 随后陆续上线。
据 CryptoQuant 数据,合约市场对 Anthropic 的估值在 9 月 9 日一度达到 2.13 万亿美元,此后一路回落,上市前已跌至 1.3 万亿美元左右,9 月高点入场的多头账面亏损约四成。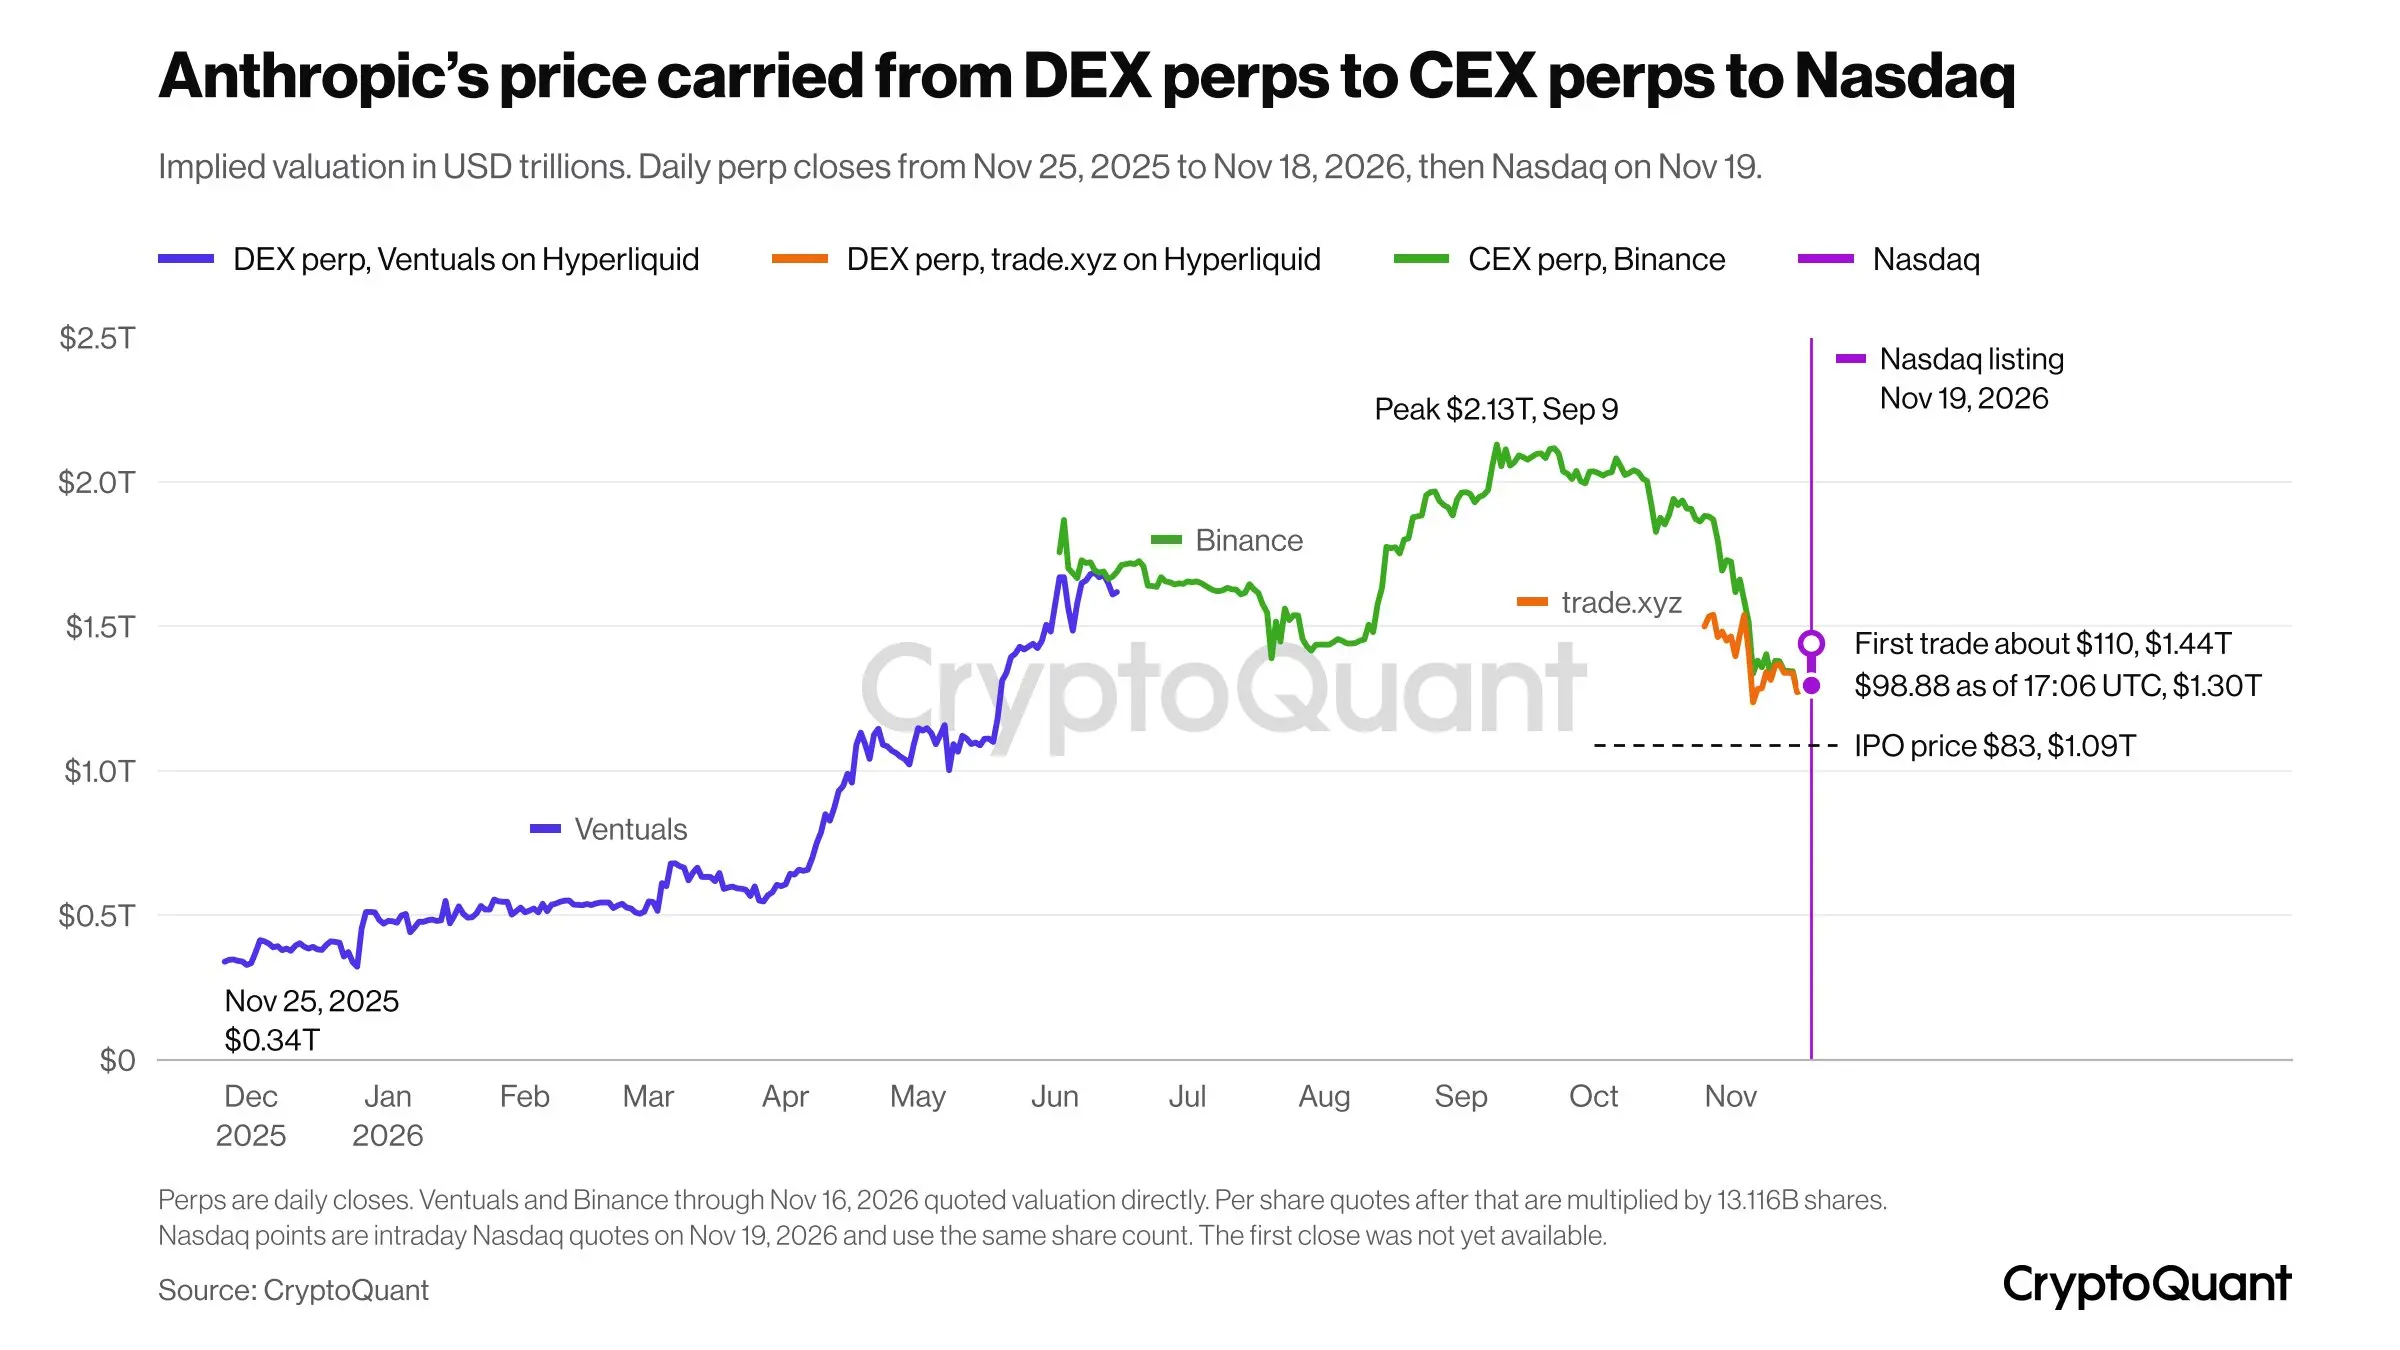
交易热度则创下纪录,据 Glassnode 统计,上市前 45 天,各平台 Anthropic 合约累计成交约 95 亿美元,是 SpaceX 同期 39 亿美元的两倍多。尚未确定上市时间的 OpenAI,相关合约也已累计成交约 60 亿美元。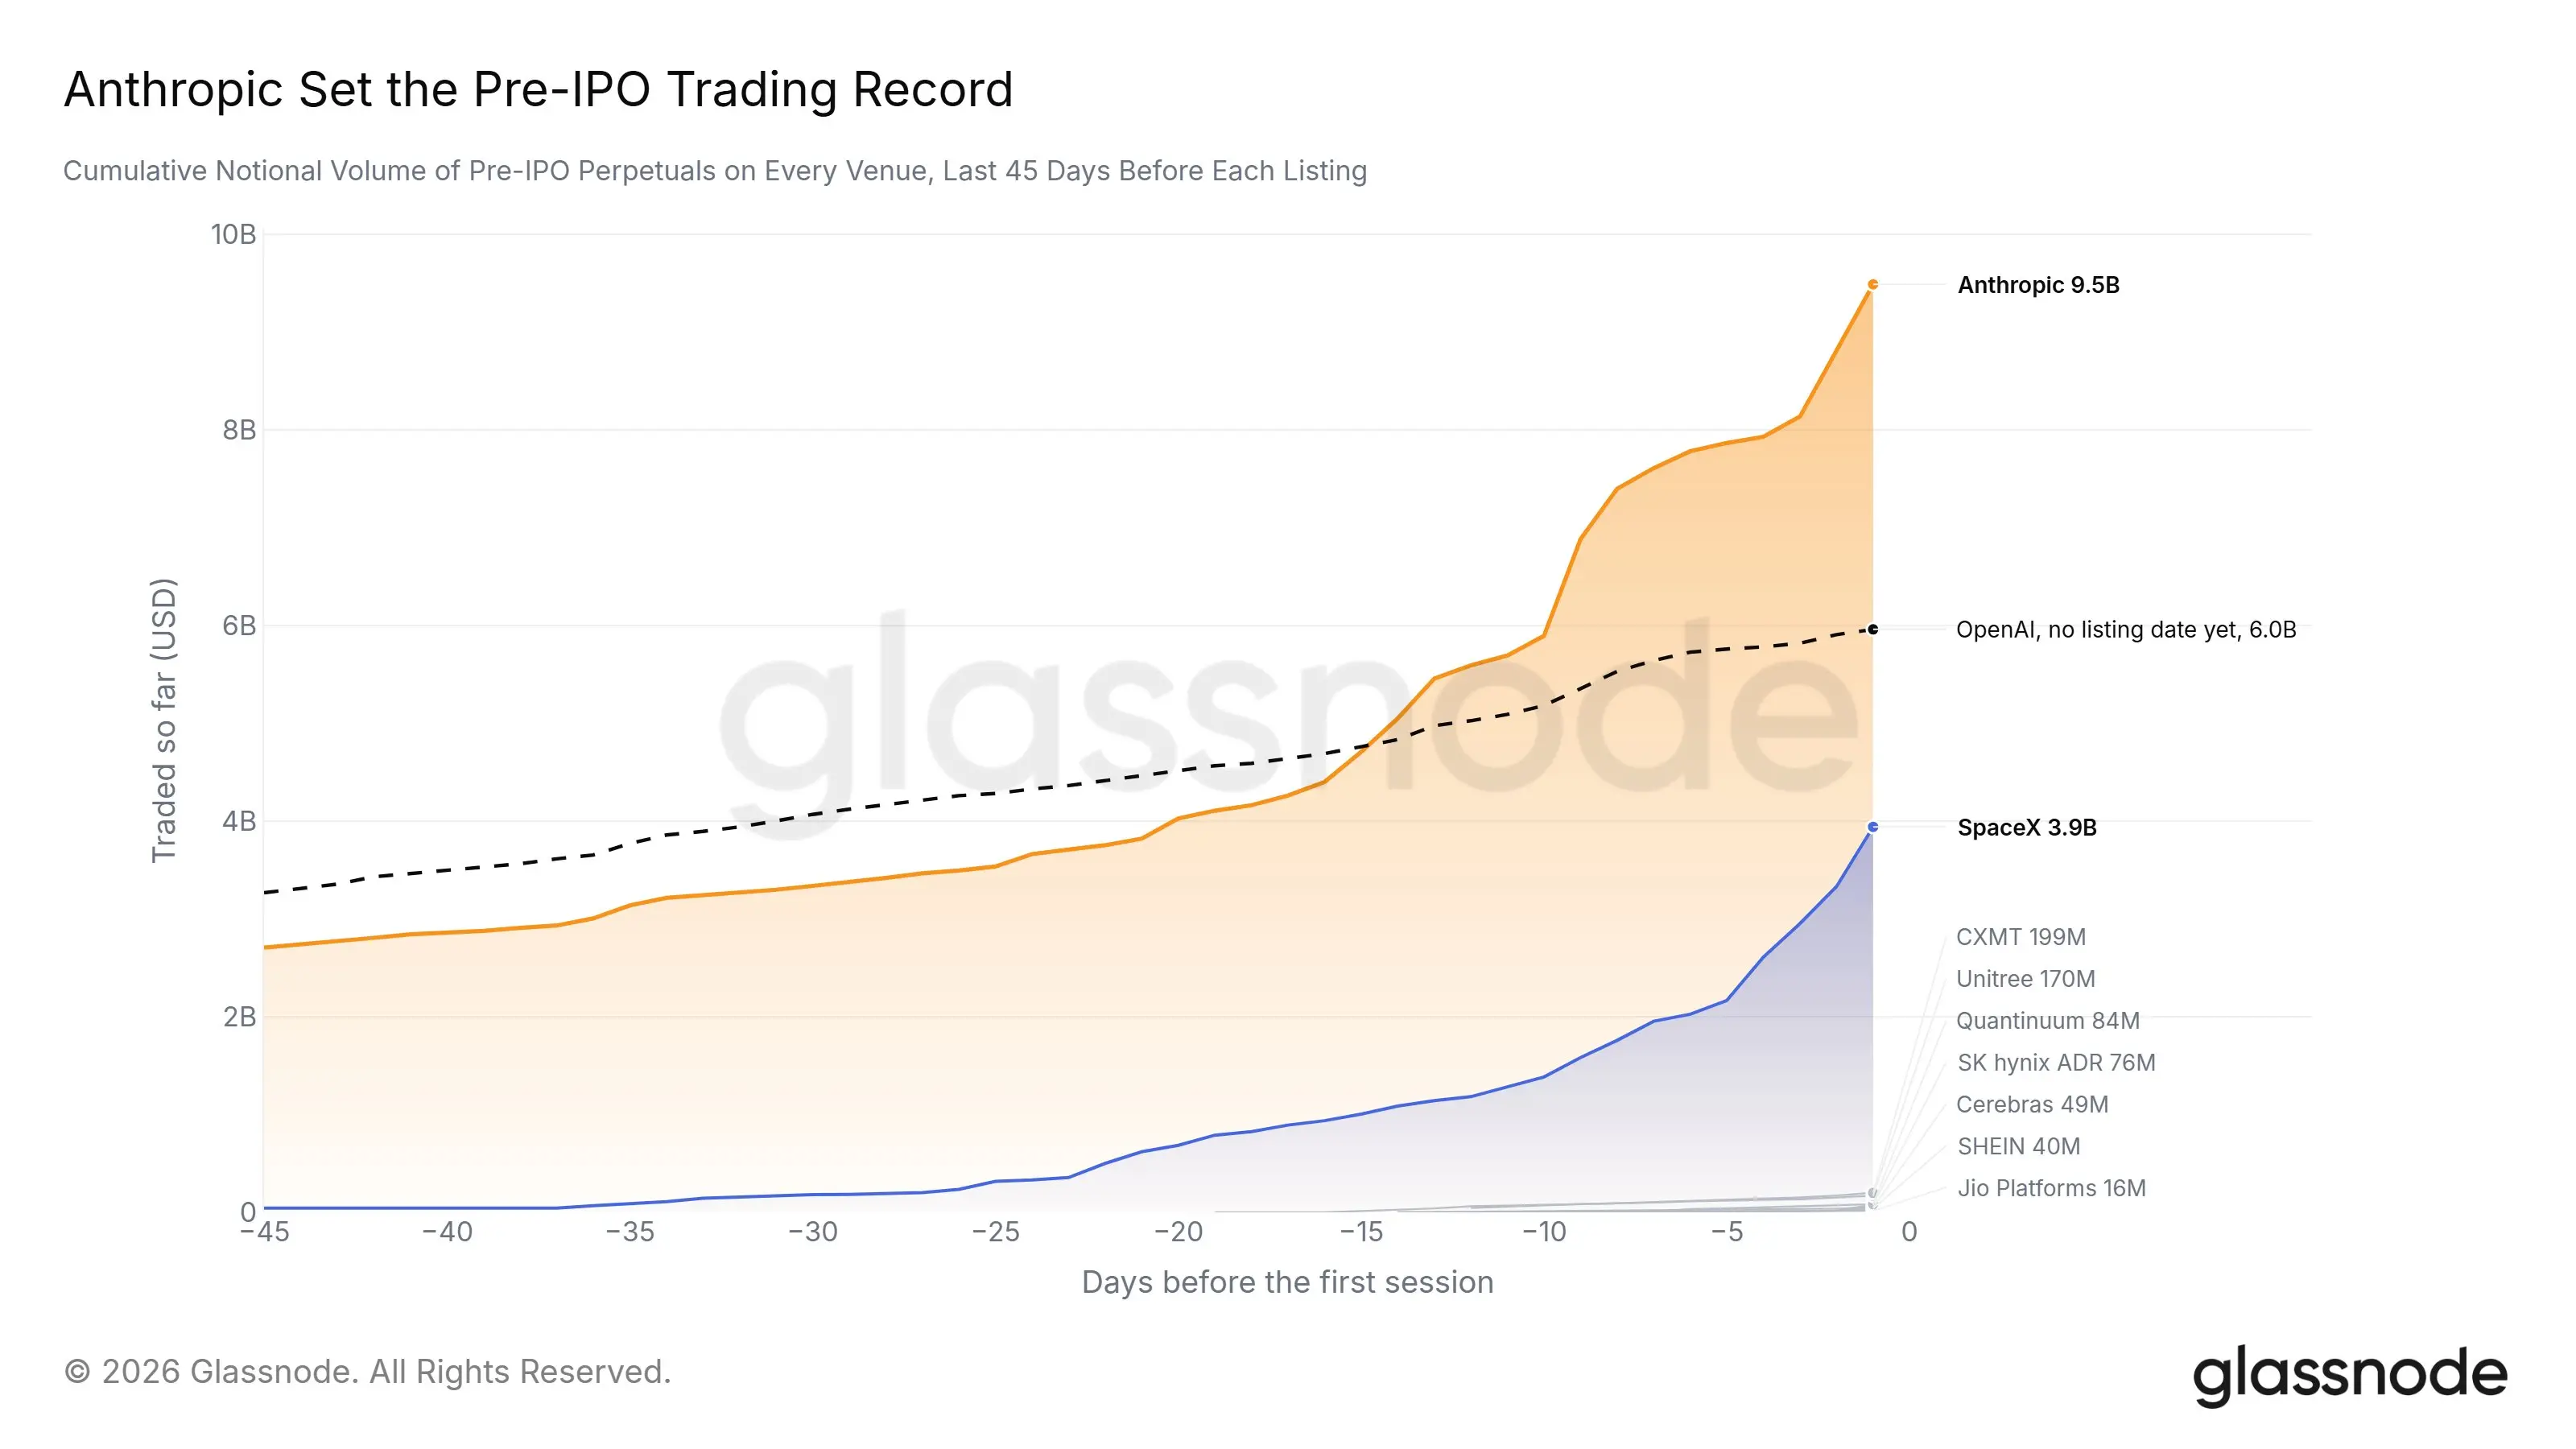
Talos 研究主管 Kelly Ye 曾提醒,上市前合约并非水晶球。至少在开盘那一刻,合约给出了相当准确的答案。据 Senpi 数据,开盘前 Hyperliquid 上的合约价格与 111.50 美元的开盘价偏差不足 1%。SpaceX 上市当天早上,合约一度报约 176 美元,实际开盘价只有 150 美元。
开盘后股价冲高回落,追涨的多头首当其冲。据 CoinGlass 数据,24 小时内 ANT 合约爆仓约 866 万美元,多单占 72%,共 3,038 人爆仓。链上数据账号 Onchain Lens 则监测到,一名在 Hyperliquid 上做空 ANT 的巨鲸,浮亏一度达 889 万美元,随股价回落又转为约 482 万美元浮盈。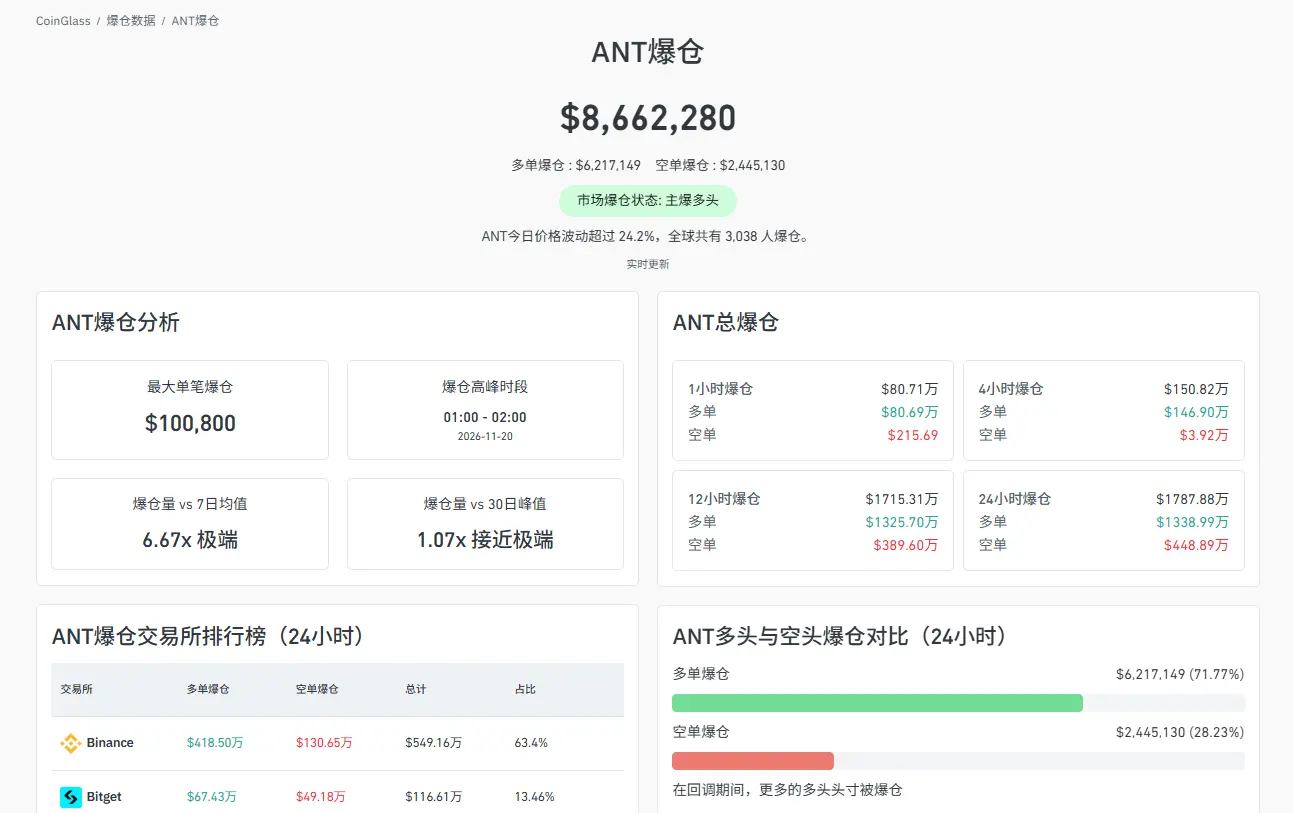
想拿到现货,用户可以参与交易所的代币化打新,但成本更高。
Binance 钱包和 Kraken 通过 xStocks 发放代币化股票,Bitget 通过 IPO Prime 发放 rANT,Gate 也开放了申购。这些渠道普遍加收 5% 的服务费,Bitget VIP 轮为 12%。
据知情人士透露,此次 IPO 分配给散户的比例约为 15%,约合 120 亿美元,低于 20% 的上限,也低于 SpaceX 约 20% 的散户比例。据 Bloomberg 报道,约 1,200 家参与申购的机构中,超过一半没有获配。
加密平台这边,美股开盘后,xStocks 表示,本次申购超额申购逾 9 倍,用户只能部分获配,未获配资金将全额退回。
具体来看,Binance 钱包 5 亿 USDC 的申购额度在 8 小时内即告额满,最终只获配约 2,957 股,按发行价计算约 24.5 万美元,仅占申购额的 0.05%。Binance 钱包随后宣布全额退还申购款,将这部分股份按比例免费空投给用户,并额外空投价值 100 万美元的 ANTB 作为补偿,与 SpaceX 上市时的处理方式如出一辙。
Bitget 最终获配 153,774 股,约合 1,276 万美元,其中 VIP 轮获配率 10.06%,公开轮仅 1.3%。Gate 的获配率为 5.03%,Kraken 也只是部分获配。
按收盘价 97.17 美元计算,交 5% 服务费的公开轮用户收益约 11.5%,交 12% 服务费的 VIP 用户只有约 4.5%,若按盘后约 92.6 美元计算,VIP 用户已略低于成本。VIP 轮的股票要到 11 月 21 日才发放,最终盈亏还要看到账时的股价。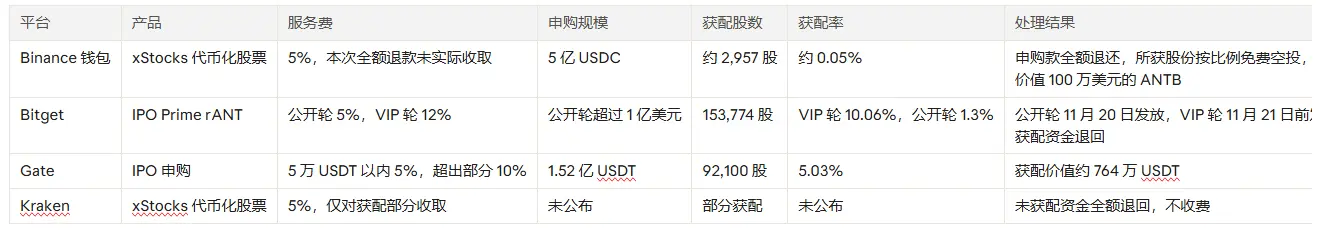
三、加密市场的下跌,该不该算在 Anthropic 头上
据 RootData 数据,Anthropic 上市前,美国比特币现货 ETF 已连续两周每周净流出超过 10 亿美元。稳定币也在收缩,截至 11 月 16 日,稳定币总市值约 2,850 亿美元,30 天内减少 5.15%,约合 155 亿美元。比特币则一度跌破 6.2 万美元。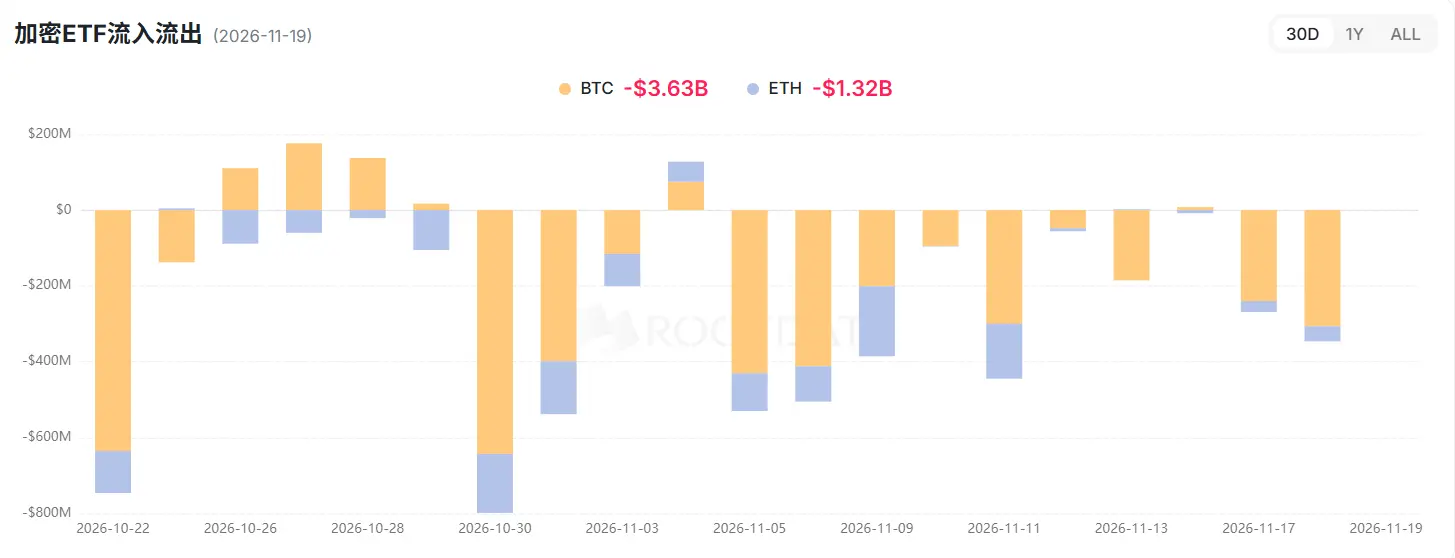
Ripple CEO Brad Garlinghouse 在接受 CNBC 采访时表示,投资者正把资金从加密市场转向 Anthropic 等热门 IPO,并预计加密市场将在上市后反弹。
Binance 创始人 CZ 和 Fundstrat 的 Tom Lee 也曾指出,这场 IPO 可能拖累加密市场。
莱比特矿池创始人江卓尔则认为打新锁定了数千亿美元资金,这些资金释放后将利好市场。
不过,美股 IPO 的机构申购只是意向报价,无需提前缴款,真正被锁定的主要是加密平台的申购资金。在申购期间,仅 Binance 钱包、Bitget 和 Gate 三家,就有超过 7.5 亿美元的稳定币被锁定。
回看 SpaceX,6 月 12 日上市当天比特币回升至 6.4 万美元,此后一路上涨,10 月下旬仍在 8 万美元附近。但这段涨幅如今已基本回吐,比特币又回到了 SpaceX 上市当日的价位,上市后的反弹并没有守住。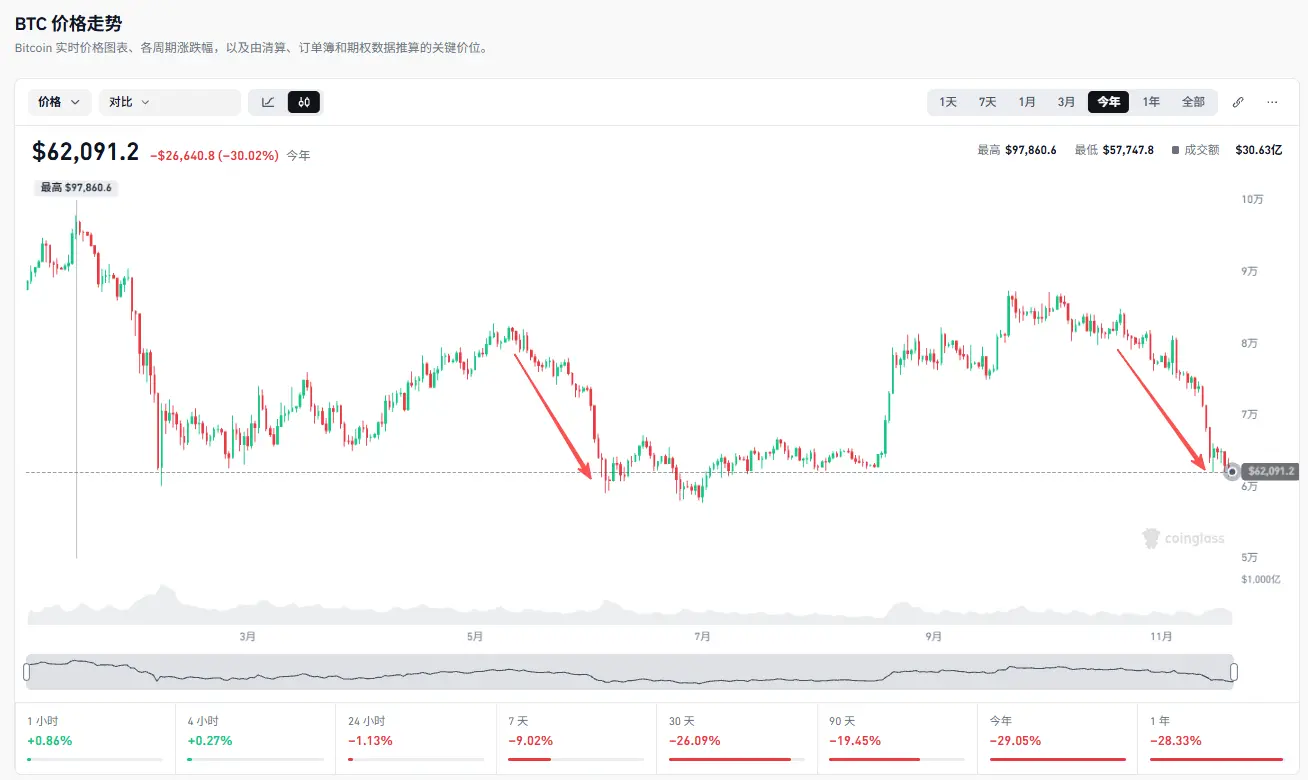
Grayscale 研究主管 Zach Pandl 指出,这轮回调与 Anthropic IPO 的关系不大,当前价格对中长期投资者而言是有吸引力的入场点。加密分析师 Ted Pillows 则把下跌主要归咎于市场杠杆和 ETF 资金流出。10 月 CPI 超出预期后,市场对美联储 12 月加息的预期升温,风险资产普遍承压,加密市场也难以独善其身。
ANT 上市当天,加密市场并未出现明显波动。截至发稿,比特币报约 6.2 万美元,以太坊报约 1,740 美元,市场预期的上市后反弹暂未出现。
目前 MSCI 已宣布提前将 Anthropic 纳入全球标准指数,12 月 1 日起生效。据 Bloomberg 报道,若符合快速纳入标准,Anthropic 最快将于 12 月进入 Russell 1000 和纳斯达克 100 指数,跟踪指数的被动基金将随之买入,Anthropic 对资金的吸引力并不会随上市结束。
对于加密交易所来说,IPO 已成为兵家必争之地。从 SpaceX 到 Anthropic,各家纷纷上线了上市前合约和代币化打新。尽管合约的定价已经足够贴近纳斯达克,打新却始终拿不到足够的配额,如何从承销商手中分到更多股票,将是它们的下一个课题。