
罕见!美股 AI 的恐慌,结束了吗?
隔夜美股,经历了罕见的恐慌。
纳指跌5.52%,标普500跌4.36%,道指跌3.44%,科技七巨头单日蒸发约1万亿美元;费城半导体指数跌超12%,闪迪跌22%,美光、AMD跌17%附近,英伟达跌9%以上。
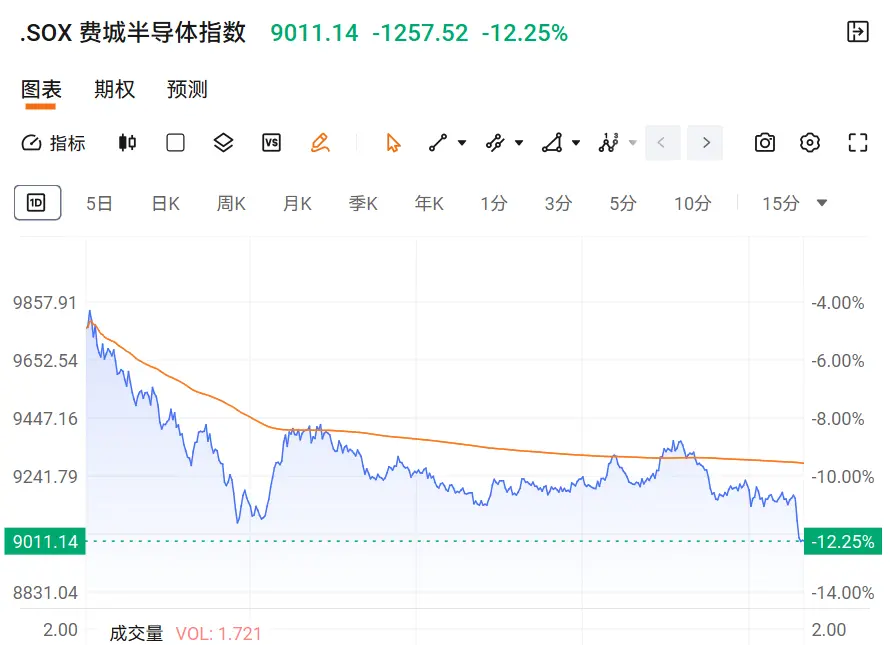
为什么跌?
首先是中期选举“蓝色浪潮”触发AI监管恐慌。
民主党拿下参众两院,并在得克萨斯、佐治亚等数据中心建设重州取得突破。
市场担心数据中心可能面临更严的环保、电力、用地审批,甚至阶段性暂停。
UBS测算,约30%的美国规划新增数据中心容量可能受影响。
这直接打击了“AI算力持续扩张—芯片订单持续增长—云厂商资本开支不断加码”的链条。
其次,是AI投资回报焦虑从情绪变成财报压力。
谷歌、亚马逊、Meta等自由现金流承压,英特尔业绩指引偏弱,市场开始问:几千亿美元砸下去,利润什么时候跟得上?
第三,是半导体和算力链估值过高、筹码拥挤。
今年以来,市场对于AI预期过于乐观,特别是AI硬件链,前期涨幅大、机构持仓集中,一旦预期反转,程序化止损、杠杆去仓和散户抛售会叠加放大跌幅。
VIX飙升也说明恐慌情绪明显升温。
另外,还有美联储官员释放偏鹰信号,油价上涨抬升通胀担忧,美元和美债收益率压力对高估值成长股形成压制。
跌成这样,很多人都想知道,民主党利空是否已经price in?
先说结论,不能简单说已经price in。
更准确地说,市场只是完成了第一层定价:民主党胜选本身。
但真正影响AI估值的是后续政策落地,而这部分仍不确定。
可以理解为华尔街看到利空,36计走为上计,但冷静思考一下,其实大家对于这个利空的精算,是否明确呢?
相信还是不明确的,毕竟要将这些利空因素量化到利润、现金流和估值模型里,是不容易的,或者说根本还没有具体的数据。
因此,短期看,政策不确定性定价不足。
直到民主党真正掌握两院后,AI监管、数据中心审批、电网接入成本、税收和反垄断调查都被重新讨论了,才可能有答案。
这个月17号英伟达的财报,或者管理层会提供一些数据和看法,值得关注。
市场此前按“宽松监管+快速扩张”定价,现在要重新估算资本开支节奏和回报周期。
定性地看,AI没有被封杀,但扩张速度可能下降。
两党都不希望美国失去AI优势,但民主党更强调合规、能耗、反垄断和公共利益。
这意味着AI仍会发展,只是从一路开绿灯,畅通无阻,转向到特定路口,得等一等红绿灯。
从产业链上看,影响程度也有差别。
芯片、存储、光模块、数据中心运营商、电力设备这类“卖铲人”对建设节奏最敏感,同样的逻辑也适合A股和港股的标的。
已拥有大量投产算力的云巨头相对更有缓冲,甚至可能因供给受限而提升存量资产价值。
也存在反向逻辑。
有机构认为,科技企业可能趁政策尚未完全落地前抢跑资本开支;如果未来算力扩容受限,现有算力资产反而更稀缺。
但这只能对冲部分风险,不能否定监管收紧带来的估值折价。
总的来说,这一次中期选举带来的冲击,确实有点出乎意料,但也揭示了一些问题,比如原先的高预期,高估值。
但相信这也并非坏事,毕竟之前太疯狂,踩一踩刹车,而最为关键点的一点,必须明确,AI产业的发展趋势是明确的,不是两院换了主人,就会改变。
对于投资来说,现在确实是下飞刀,如果无法确定飞刀已经下完,那就先行回避,等一切有了眉目再看。
消息面上,重点关注民主党官员的言论,AI企业的观点;
基本面上,重点关注企业的财报,特别是17日英伟达的财报,下个月美光的的财报。