
Bitget vs Bybit:股票永续交易所的深度、滑点与资金费率对比
可见深度更高,并不自动等于实际滑点更低。它先说明某个价格区间内能看到多少挂单;真正的滑点还要等订单规模、方向、订单类型和实时订单簿一起出现后才有意义。本文固定使用 RootData 在 2026 年 7 月 23 日 17:30 展示的 29 家平台冻结快照:Bitget 的可见深度更高,Bybit 的快照价差略窄;两者的资金费率问题则应放到“是否跨结算持仓”这条时间轴上单独复核。
 作者:Flowie|ChainCatcher内容作者,关注 RWA,解读 Web3 真实叙事。关注 X
先把“即时成交”和“跨结算持仓”分开
- 立即成交的订单:先看同一时点的可见深度、价差和目标合约订单簿;总成交量不能替代这一步。
- 订单规模变大时:用名义金额相对可见深度的比例判断是否应加大盘口核验,而不是把比例当成滑点预测。
- 可能跨结算的持仓:再查资金费率的支付方向、结算周期、持仓价值和个人账户的实际条件。
- 任何静态对比:都要保留数据时间、目标合约、地区资格和未显示字段,不把它们改写成平台总胜负。
同一快照先给出结论:深度领先,不等于滑点结论
RootData 2026-07-23 17:30 冻结快照中,Bitget 的 ±2% 加权流动性为 419 万美元、价差为 0.061%,Bybit 分别为 101 万美元和 0.051%;这些字段必须保留在同一时点和同一产品范围内阅读。这里的“±2% 加权流动性”可理解为排名页给定价格区间内、可被观察的订单簿承接规模代理;它与价差、合约数、费用和资金费率回答的不是同一件事。RootData 股票衍生品排名页给出这一同口径入口,排名说明也将深度、价差、费用、资金费率、合约数和保证金列为需要共同读取的字段。
| 同一快照字段 | Bitget | Bybit | 先回答什么 |
|---|---|---|---|
| 股票合约数 | 252 | 131 | 目标标的是否进入可见覆盖 |
| 未平仓量(OI) | $740.22M | $97.48M | 仍未结清的合约规模 |
| 24h 成交量 | $2.03B | $896.59M | 指定窗口内的交易活动 |
| ±2% 加权流动性 | $4.19M | $1.01M | 可见订单簿承接代理 |
| 买卖价差 | 0.061% | 0.051% | 可见报价的紧密度代理 |
| 资金费率 | 0.0002(页面显示值) | 0.0002(页面显示值) | 该显示时点的持仓结算输入 |
| Maker / Taker | 0.02% / 0.06% | 0 / 0.0275% | 须按产品分组与账户条件确认的显性费 |
这张表最有用的结论不是“哪家交易所更好”,而是字段之间存在冲突:Bitget 在这一次快照里的可见深度更高,Bybit 的显示价差更窄。两项结果可以同时成立,因为前者观察的是指定区间内的挂单规模,后者观察的是可见买卖报价之间的距离;它们都不是某个目标股票、某个方向和某个订单金额的成交保证。
Bitget 与 Bybit 的股票永续资料均将产品定位为股票价格相关的永续衍生品,而不是自动获得标的股票所有权的方式。比较前还要锁定产品层级:Bitget 的股票永续说明将其定义为追踪传统股票的 USDT 保证金永续期货;Bybit 的 TradFi 永续资料则明确这类合约提供价格敞口而非标的所有权。合约数和市场字段因此不能被用来推定股东权利、分红或投票权。
深度和滑点之间,还差订单规模与订单簿状态
可见深度和价差是即时执行的观察起点,不是对任何订单实际滑点的承诺。滑点指订单实际成交价格与下单时可见报价之间可能出现的差距;同一深度字段面对不同股票合约、买卖方向、限价或市价、拆单方式时,含义都会改变。把“可见深度”“实际滑点”“订单规模”“目标合约”和“实时订单簿”放在同一段判断里,才能避免把一张静态排名表写成成交测试。
Bybit 的资料提示,标的市场闭市时 TradFi 永续的流动性可能显著降低,买卖价差可能扩大。查看 Bybit 的 TradFi 永续风险说明。这个事实并不证明 Bitget 在同一时段会怎样,却足以说明跨时点套用快照没有根据:即使表中价差更窄,也应在准备下单时回到目标合约的实时盘口。若要继续核对这一篇使用的统一字段,可打开 RootData 股票衍生品排名核对快照字段;它应帮助你决定下一页查什么,而不是替你确认成交结果。
示例:把 10 万美元订单放回快照的“比例”里
以 10 万美元名义金额示意,它约占 Bitget 419 万美元可见 ±2% 加权流动性的 2.4%,约占 Bybit 101 万美元的 9.9%。这个计算只是在问“同一笔订单对可见区间的相对压力有多大”,并不计算滑点,也不代表任何账户、方向或成交价格。比例更高时,正确动作是优先展开该目标合约的实时订单簿,查看挂单层级和撤单变化,而不是把 9.9% 翻译成某个预期成本。
同样地,若订单不追求立即成交,限价、分批或等待条件变化会改变深度和价差的权重。比起寻找一个固定阈值,更稳妥的做法是把订单名义金额、订单类型与实时盘口放在同一轮复核中。
资金费率有自己的时间轴,不是下单瞬间的手续费
永续合约的资金费率与持仓价值、支付方向和结算时点相关,不是下单瞬间的平台交易手续费。Bitget 的期货费用说明将其写为“持仓价值 × 资金费率”,并说明它通常在多空持仓者之间按周期结算;Bybit 的 TradFi 永续资料也将资金机制列为该产品的规则组成。只有你在目标结算时点仍持仓,这一层才会进入成本或收入的计算。因而,快照里两家显示相同的资金费率数值,不等于两人的实际持仓结果也相同。
Bybit G9 VIP0 的 0.0275% Taker 公告值与 Bitget USDT 永续 0.06% Taker 示例都带有各自产品与账户条件,不能直接相加、替代或写成完整成本排名。Maker/Taker 也要与资金费率分开:Maker 是提供未立即成交挂单的一方,Taker 是立即与现有挂单成交的一方;前者对应下单角色,后者是跨结算持仓问题。Bybit 在 2026 年 6 月生效的G9 TradFi 永续费率公告中列出 VIP0 的 Taker 为 0.0275%、Maker 为 0%;Bitget 的期货费用说明则以 USDT 本位永续的 0.02% Maker、0.06% Taker 为示例,并提示实际费率受账户等级影响。它们的产品范围和账户条件没有对齐前,不能相加、互相替代,更不能覆盖价差、订单冲击和资金费率。
把比较变成两段复核:下单前与跨结算前
比较应分为下单前复核和跨结算前复核:前者看目标合约的订单簿、价差和订单规模,后者看资金费率规则、持仓价值和账户条件。这样做的好处是,Bitget 的 419 万美元与 Bybit 的 101 万美元不再被误读为“必然更低滑点”,两家显示的资金费率也不再被误读为“必然相同成本”。这是一套字段阅读顺序,不是对任何人下单、杠杆或持仓的建议。
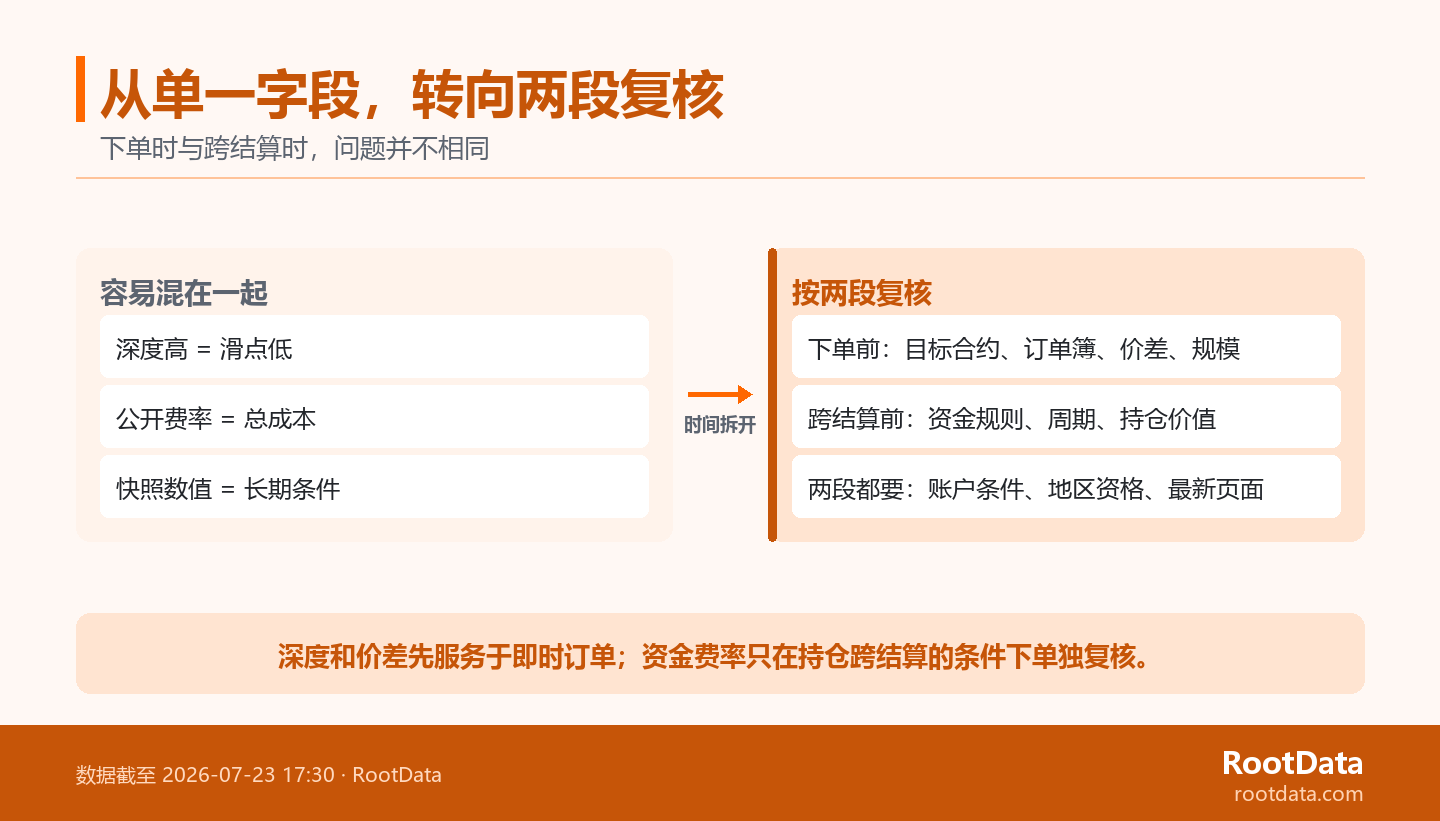
- 下单前:确认目标股票永续合约仍在列、所在地和账户可用,再看实时订单簿、可见价差、订单方向与名义规模。
- 若计划跨结算:确认资金费率当前值、支付方向、结算周期、持仓价值,以及页面是否对该具体合约另有参数。
- 若两家都无法满足条件:保留缺失字段,不用默认值填空,再把同一套条件扩展到更多平台。
这份对比不能替你确认的四项
冻结快照、地区资格、账户等级和动态产品规则限制本文结论;RootData 数据比较不构成投资建议。RootData 的数据标准说明公开信息可能更新或需要以可验证来源修正,免责声明也明确平台信息不构成投资、金融或交易建议。
- 实时订单簿:本文没有测量任何具体订单的成交价或滑点。
- 个人账户费率:等级、产品分组和优惠条件可能改变实际 Maker/Taker。
- 资金结算参数:费率显示值、方向、周期和具体合约规则都可能更新。
- 地区与产品资格:必须在个人账户及对应产品页面核对,不能由本文替代。
常见问题
±2% 加权流动性更高,就能保证滑点更低吗?
不能保证;它只是在固定价格区间内观察到的可见承接代理,实际滑点还取决于具体合约、方向、订单规模和瞬时订单簿。它更适合帮助你决定要不要优先打开哪一家的盘口,而不是替代成交前的检查。若订单不是立即执行,限价和分批方式也会改变这组字段的权重;盘口可见挂单还可能在下单前撤回或新增。
资金费率是平台收取的交易手续费吗?
不是同一类费用;永续合约资金费率通常是在多空持仓者之间按规则结算,是否发生取决于你是否在目标结算时点持仓。Maker/Taker 是订单成交角色对应的显性费,价差和订单冲击又属于执行层面的成本,四者不应合并成一条“费率更低”的结论。先区分即时执行与跨结算持仓,才不会遗漏任一层成本。
Bybit 公告的 0.0275% Taker 费率能直接和 Bitget 的 0.06% 示例比较吗?
不能直接视为完整成本结论;两项公开数字的产品范围、账户等级和实际适用条件都需要先对齐,且二者都不包含价差、订单冲击和资金费率。Bybit 公告针对指定的 G9 TradFi 永续分组,Bitget 页面则说明的是 USDT 本位永续示例;在目标合约和个人账户未确认前,最稳妥的表述只能是“待复核的显性费输入”。实际费率还应以账户页面与具体合约规则为准。