
中心化交易所 vs 链上平台:股票类产品的流动性、托管与交易机制
把中心化交易所和链上平台放在一起比较时,很容易把三个问题合并成一个:资产由谁操作、产品给到什么权利、订单能否以可接受的成本成交。但这三件事各自对应不同资料。中心化或链上,首先描述的是资金和状态如何进入交易系统;代币化股票的权利要回到发行人与产品文件;执行质量则需要同一时点的订单簿数据。
因此,本文不判断哪一类平台普遍“更好”,而是把比较拆成可核对的层次:先看产品,再看资产路径,最后看市场在目标规模下能否成交。
先拆开三个问题:产品权利、资产路径与成交质量
中心化交易所与链上平台首先是交易路径之分,不能同时替代对产品权利和流动性的判断。同一产品名称背后,可能是不同的发行安排、账户记录方式、抵押资产位置和市场规则。把这三层分开,才不会把交易界面、钱包余额或链上浏览器记录误读成完整的产品说明。
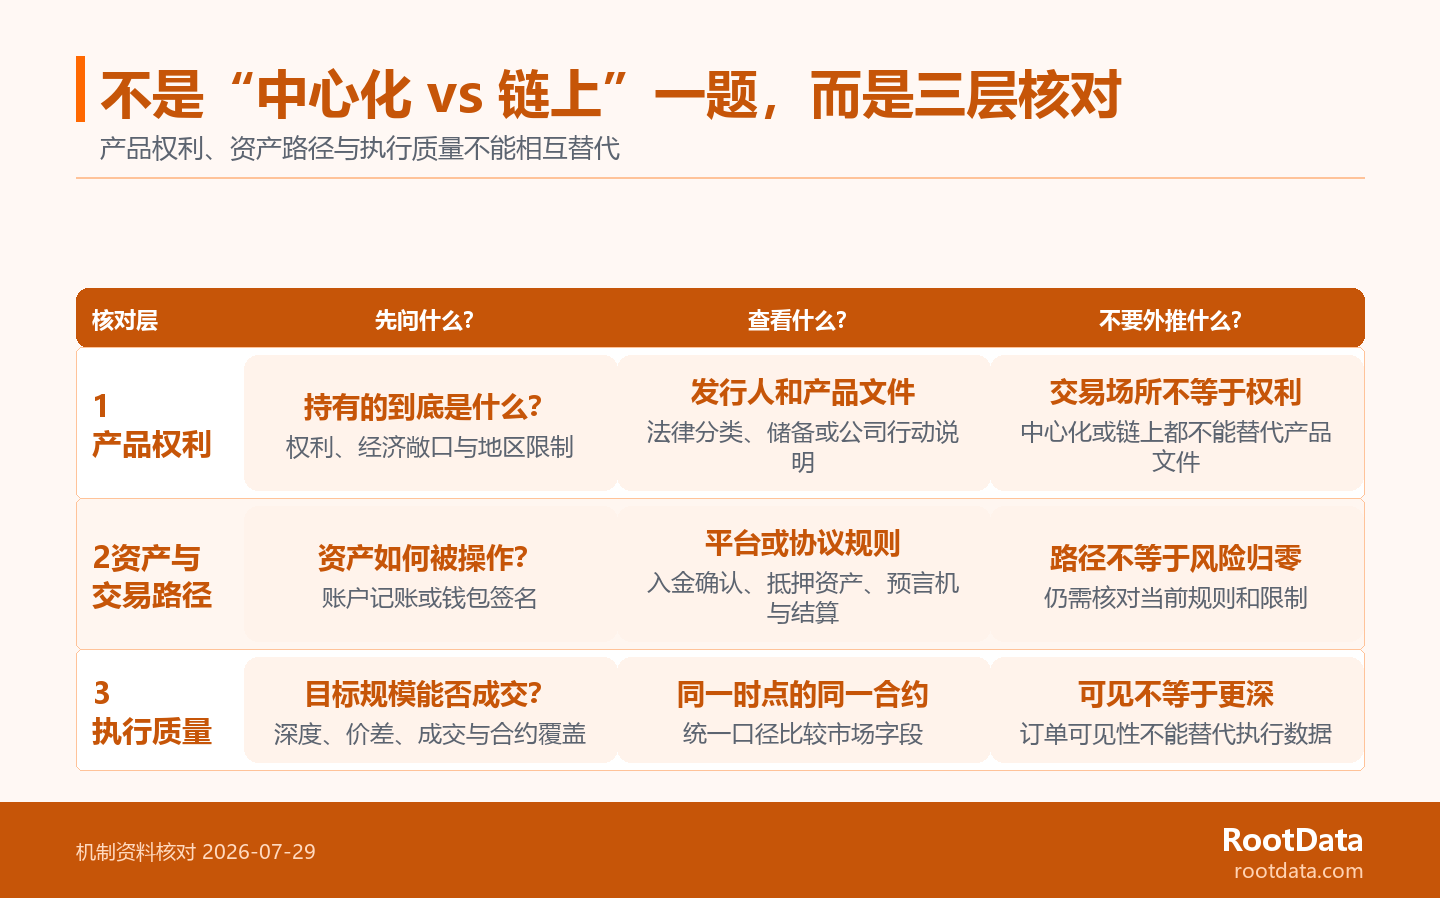
- 产品权利:先确认持有人获得的是何种经济敞口、是否带有公司治理权利,以及发行与赎回规则写在哪里。
- 资产路径:再确认资金和抵押物位于平台账户、钱包地址还是智能合约,以及可转出与结算的条件。
- 成交质量:最后在相同时间、相同合约和相近订单规模下比较挂单厚度、价差、成交量与未平仓量。
| 先回答的问题 | 中心化交易所路径 | 链上平台路径 | 不能直接推出的结论 |
|---|---|---|---|
| 产品给到什么权利? | 查看该产品的发行、交易与结算文件 | 查看代币发行、合约与产品法律文件 | 平台类型本身不能证明持有的是标的股票 |
| 资产如何操作? | 账户余额、充值与提币规则构成操作路径 | 钱包签名、合约交互与抵押资产规则构成操作路径 | 能操作资产不等于自动拥有同一种产品权利 |
| 订单能否有效成交? | 查看该市场的订单簿与风险规则 | 查看协议订单簿、市场部署和风险参数 | 订单可见或链上可查不等于深度足够 |
托管不是单选题:账户、钱包与产品权利要分三层看
账户记账与钱包签名是不同的资产操作方式;两者都不能单独说明代币化股票给到什么法律或经济权利。钱包签名是由钱包控制方授权链上操作的方式,不自动说明产品权利或抵押资产位置。平台账户能够显示余额、支持某些充值或提币操作,也不自动说明用户取得了标的公司的股东身份。比较时,应把“谁能发起操作”“资产或抵押物在哪里”“该产品赋予什么权利”分别查清。
以 Bybit 的入金说明为例,特定链上充值在满足确认条件后会记入其 Funding Account 或 Unified Trading Account。这个例子说明的是该平台的一条账户入金路径,并不是所有中心化交易所都采用相同流程,也不能据此推导某个股票类产品的法律属性。
xStocks 的官方法律概览将其界定为提供经济敞口的 tracker certificate,而非直接股权或股东投票权。查看 xStocks 的产品法律概览。这是一个具体产品的安排,不应外推到其他平台或其他股票类产品;读者仍需要逐项核对发行主体、抵押安排、转让限制与赎回条件。
交易机制:链上记录不只是“上链”,还包括市场定义与风险参数
Hyperliquid 将其 HyperCore 的永续和现货订单簿描述为链上记录订单、取消、成交和清算的系统。查看 Hyperliquid 的官方文档。这是一个具体协议的实现样例,不能据此假定所有链上平台都具备相同的订单簿、清算或可用市场。
预言机是向合约提供外部价格或数据输入的机制,影响目标合约的风险参数如何运作。对于股票类永续合约或其他衍生品,价格输入、杠杆上限、保证金规则、资金费与结算安排,会共同影响订单从挂出到成交、再到风险处置的过程。
HIP-3 的市场部署者对市场定义、预言机定义、杠杆限制和必要时的结算承担公开说明中的责任,因此目标市场的规则仍需单独读取。查看 Hyperliquid 的 HIP-3 说明。其文件还说明相关永续市场具有独立保证金与订单簿;阅读任何具体市场时,都应继续回到该市场当下的部署说明与规则页面,而不是只凭“链上”二字判断交易条件。
流动性:可见不等于更深,统一时间点才能比较
平台是否更适合某个目标规模的订单,需在同一时点比较同一合约的深度、价差等可比字段;订单是否链上可见并不能单独给出该结论。订单簿深度是在不同价格档位可供成交的挂单数量,用于判断目标规模订单的可执行性。订单簿能够被看见,最多说明挂单信息可被观察;能否以较小滑点完成一笔目标规模的交易,还要同时看该时点的可成交数量、买卖价差、合约方向和风险参数。
比较中心化交易所与链上平台时,最常见的误差是拿不同时间、不同合约或不同订单规模的数据并排。一次成交量较高,可能反映此前一段窗口内的活跃度;未平仓量反映的是存量头寸;价差和不同价位的挂单,则更接近某一时点的即时执行条件。它们应当互相补充,而不应被压缩成单一的“流动性排名”。
RootData 的股票衍生品平台说明将成交量、未平仓量、深度、价差、费用、资金费、合约覆盖与保证金路径列为比较字段。查看 RootData 的股票衍生品平台说明。使用这些字段时,重要的不是寻找一个永久领先的平台,而是在同一时间戳下确认:你比较的是否是同一类股票产品、同一方向的合约,以及相近的目标交易规模。
把比较落到数据:五项核对,避免把排名当成产品证明
产品和路径规则确认后,平台层的深度、价差、费用、资金费、OI 和合约覆盖可回到 RootData 的股票衍生品数据入口按同一时点核对。RootData 的股票衍生品说明列出这些平台比较字段;若要继续对照不同交易平台的数据,可查看 RootData 股票衍生品交易平台排名,再回到目标产品页面确认当前规则。排名中的数据是一个观察入口,不是对产品权利、托管安排或适用范围的承诺。
比较顺序应先确认产品文件,再确认账户或钱包路径,再读取市场规则,随后比较同一时点执行数据,最后保存缺失字段。
- 确认产品类型与发行方:它是现货代币、追踪凭证、永续合约还是其他结构?权利说明与风险披露由谁发布?
- 确认资产路径:资金、抵押物和产品记录分别位于账户、钱包还是合约中?充值、转出与结算的当前条件是什么?
- 确认市场规则:该市场使用什么价格输入,保证金、杠杆、资金费与结算参数如何设置,规则由谁维护?
- 在同一时间点看执行字段:把目标规模下的订单簿深度、价差、成交量、未平仓量、费用和合约覆盖放在一起读。
- 单列缺失项:没有披露、区域不可用或无法确认的字段,应保留为待核对项,而不是用平台标签补全结论。
这五项核对会把“在哪里交易”的问题,转化为“交易什么、如何持有、按什么规则成交”的问题。对数据读者而言,这比只比较一个排名位置更接近实际决策所需的信息边界。
常见问题
当前页面没有明确披露的权利、资金路径或市场参数,应保留为待核对,不由中心化或链上标签补齐。以下回答用于厘清比较顺序,不构成对任何平台、产品或地区适用性的判断;具体条件应以相关产品和平台的最新原始说明为准。
链上交易股票类产品是否等于自托管?
不等于,钱包签名、抵押资产位置、智能合约规则和代币化产品权利需要分别确认。钱包能够签署交易,只说明某个地址可以授权链上操作;它不能单独证明抵押物由谁保管、是否可以赎回,或持有人是否拥有标的公司的直接权益。若页面只显示余额或合约地址,也应继续寻找发行说明、抵押安排和当前的转出或结算规则,再判断可操作范围。
链上可见订单簿是否说明成交一定更好?
不说明,订单是否可见与订单簿在目标规模下是否有足够深度是两件事。可见挂单能帮助观察市场状态,但实际执行仍受目标订单大小、价格档位、买卖价差、合约方向和当时的风险参数影响。还应留意数据对应的时间窗口,避免把过去一段时间的成交量直接当成此刻可以成交的数量。应在相同时间点,把深度、价差、成交量和未平仓量放在一起读。
中心化交易所账户中的股票类产品可以提现吗?
不能一概而论,能否转出、转出什么以及何时可操作取决于该平台和该产品的当前规则。有些页面描述的是资金或抵押资产的充值、提币路径;有些产品则另有转让、赎回或结算限制。查看前应区分账户余额、链上代币和产品本身的权利;若只确认了资金可转出,仍不能据此推断产品可以转移或赎回,再以平台与发行方的最新文件确认。