
Binance vs Bybit:股票永续产品、合约覆盖与交易成本对比
同一快照下的交易成本,不是一个可以直接宣布“谁更便宜”的数字:它先取决于你比较的是不是同类股票永续产品,再取决于目标标的、即时执行需求与账户条件。本文固定使用 RootData 2026 年 7 月 23 日 17:30 的数据快照;在这组可见字段中,Binance 的流动性和价差更突出,Bybit 则显示了 Maker/Taker 字段。这个差异只给出比较起点,不替代实时订单簿、个人费率或地区资格的复核。
 作者:Flowie|ChainCatcher内容作者,关注 RWA,解读 Web3 真实叙事。关注 X
先确定比较问题,别把一个字段变成总胜负
- 要确认目标股票能不能交易,先看合约清单与所在地、账户资格;合约数不等于成交质量。
- 要判断即时执行条件,先在同一时间点看流动性与买卖价差,再打开目标合约的实时订单簿。
- 要控制显性费用,分别核对 Maker/Taker、账户等级、产品分组与资金费率;空白字段不能按零处理。
- 任何使用前都应更新快照时间、目标合约状态和个人账户页面;本文不构成投资建议。
先把两家交易所放回同一快照:字段各自回答什么
RootData 2026-07-23 17:30 冻结快照中,Binance 的可见流动性与价差字段更强,Bybit 的 Maker/Taker 字段和保证金路径更完整可见;这些字段不能压缩成交易所总胜负。下表只保留页面原始显示值:它把两家交易所放在同一观察时点,不能证明下一分钟的报价或任何特定订单的成交结果。RootData 股票衍生品排名页提供这一数据入口,排名说明则解释了为何合约、OI、成交量、流动性、价差、费用与保证金应一起阅读。
| 同一快照字段 | Binance | Bybit | 这个字段优先回答什么 |
|---|---|---|---|
| 排名 / 综合评分 | 1 / 92.1 | 2 / 91.2 | 本次多字段比较的页面位置,不是普适推荐 |
| 股票合约数 | 144 | 131 | 目标标的是否进入可见覆盖 |
| 未平仓量(OI) | $2.77B | $97.48M | 仍未平仓的合约规模,不等于单笔成交能力 |
| 24 小时成交量 | $16.72B | $896.59M | 指定窗口内的交易活动,不单独等于低滑点 |
| ±2% 加权流动性 | $12.92M | $1.01M | 页面给定区间内可见订单簿承接代理 |
| 买卖价差 | 0.014% | 0.051% | 可见报价紧密度代理 |
| 资金费率 | +0.0001% | -0.0002% | 该显示时点的持仓结算字段,不是长期成本预测 |
| Maker / Taker | 本次未显示 | 0% / 0.0275% | 显性交易费字段;需要结合产品与账户条件 |
| 保证金币种 | USD1|USDT | USDT | 保证金路径,不代表产品权利或地区资格 |
表里的 OI 是“未平仓量”,即仍未结清的合约规模;它和 24 小时成交量都能提示市场活动,却不能替代你对具体订单簿的检查。若读者最关心的是立即成交,Binance 在这次快照里较高的 ±2% 加权流动性和较窄的价差更值得先核验;若读者还没有锁定目标股票,则不应跳过合约清单,直接讨论手续费。
产品先对齐:两者提供的是股票价格敞口,不是股票所有权
Binance 与 Bybit 的股票永续都提供与传统股票价格相关的衍生品敞口,不自动代表标的股票所有权、投票权或分红权。Binance 将这类产品说明为追踪公司股票价格、无到期日的永续衍生品,并给出 USDT 结算的合约示例;其股票永续资金费率按八小时结算,规格和保证金参数也可能调整。Binance 的官方说明因此适合用来确认产品机制,而不应用来替代同快照的横向市场数据。
Bybit 把同类产品称为 TradFi Perpetuals,可理解为“追踪传统金融资产价格的永续合约”。其帮助中心明确写到,这类合约提供价格变动敞口,但不授予标的资产所有权、投票权或分红权;在传统市场闭市或过渡时段,指数价格也会采用专门的处理方式。Bybit 的 TradFi 永续合约说明让这条边界更清楚:如果你的需求是公司治理权、分红安排或赎回机制,比较对象就不该只停留在股票永续交易所。
这一层先对齐,后面“合约覆盖”和“交易成本”才不会跑偏。两家交易所都可能提供 24/7 的衍生品价格敞口,但传统股票市场的开闭市、指数与标记价格的处理方式、地区可用性和具体标的清单仍会改变实际体验。产品名称相似,不等于每个合约的条款、参数或资格也完全相同。
合约覆盖先回答“有没有”,不回答“好不好成交”
合约数先回答目标股票是否在可见覆盖内;它不能单独说明该合约的实时深度、账户资格或成交质量。RootData 股票衍生品排名页的同一快照中,Binance 显示 144 个合约,Bybit 显示 131 个。这个差异适合用作第一轮筛选:先写下你真正需要的股票标的,再到交易所对应产品页确认是否仍在列、是否对所在地和账户开放,以及它属于哪一个交易分组。
例如,若某个读者只关心一个具体股票的价格敞口,132 个还是 144 个的总数并不直接决定结果;关键是目标标的是否出现,以及它在你的账户下是否可操作。反过来,若读者仍在探索可比较的品种范围,合约覆盖可以帮助缩小下一步核对的页面,却不能替代对流动性、价差和费用的判断。把“有没有”与“好不好成交”分开,是避免交易所对比变成名单比较的第一步。
交易成本要拆层:公开费率不是完整成本,也不能填补空白
公开 Maker/Taker 数字只能说明特定产品与账户条件下的显性费;它不能替代价差、订单冲击、资金费率,也不能为另一家交易所的缺失字段填零。Maker 是向订单簿增加报价的一方,Taker 是立即与现有报价成交的一方;两种角色的费率通常不同。Binance 的官方费用材料也强调,适用费用会随产品、订单角色、VIP 等级和优惠条件变化。Binance 的费用计算说明说明了为什么本次快照未显示的 Maker/Taker 字段必须保留为空白,而不能由通用费率补写。
Bybit 的 2026 年公告将指定 USDT 保证金 TradFi 永续归入 G9 费率分组;其中 VIP0 的公告值为 0% Maker、0.0275% Taker,实际适用仍以账户层级、产品范围和地区页面为准。Bybit 的 TradFi 永续费率公告提供了一个可核对的显性费输入,但它没有替你计算价差、订单冲击或资金费率。
用 10 万美元名义金额作示意:只按 0.0275% 的单边 Taker 数字计算,显性费用约为 27.5 美元(100,000 × 0.0275%)。这不是往返交易成本,也不是任何账户的报价;它没有计入开仓后可能出现的资金费率、买卖价差、订单簿冲击、等级优惠或地区差异。更重要的是,Binance 在本次 RootData 快照中没有显示 Maker/Taker 字段,所以不能把 27.5 美元与“0”放在一条比较式里。
因此,成本优先的比較顺序应当是:先确认目标股票永续属于哪一类产品,再进入自己的账户查看实际 Maker/Taker 费率,随后按预计下单量观察订单簿和价差,最后才把资金费率作为持仓时间维度的变量。短期、分批、限价的订单与需要立即成交的较大订单,受这些层次影响的方式并不相同。
按你的问题选交易所:即时执行与目标标的不是同一条路径
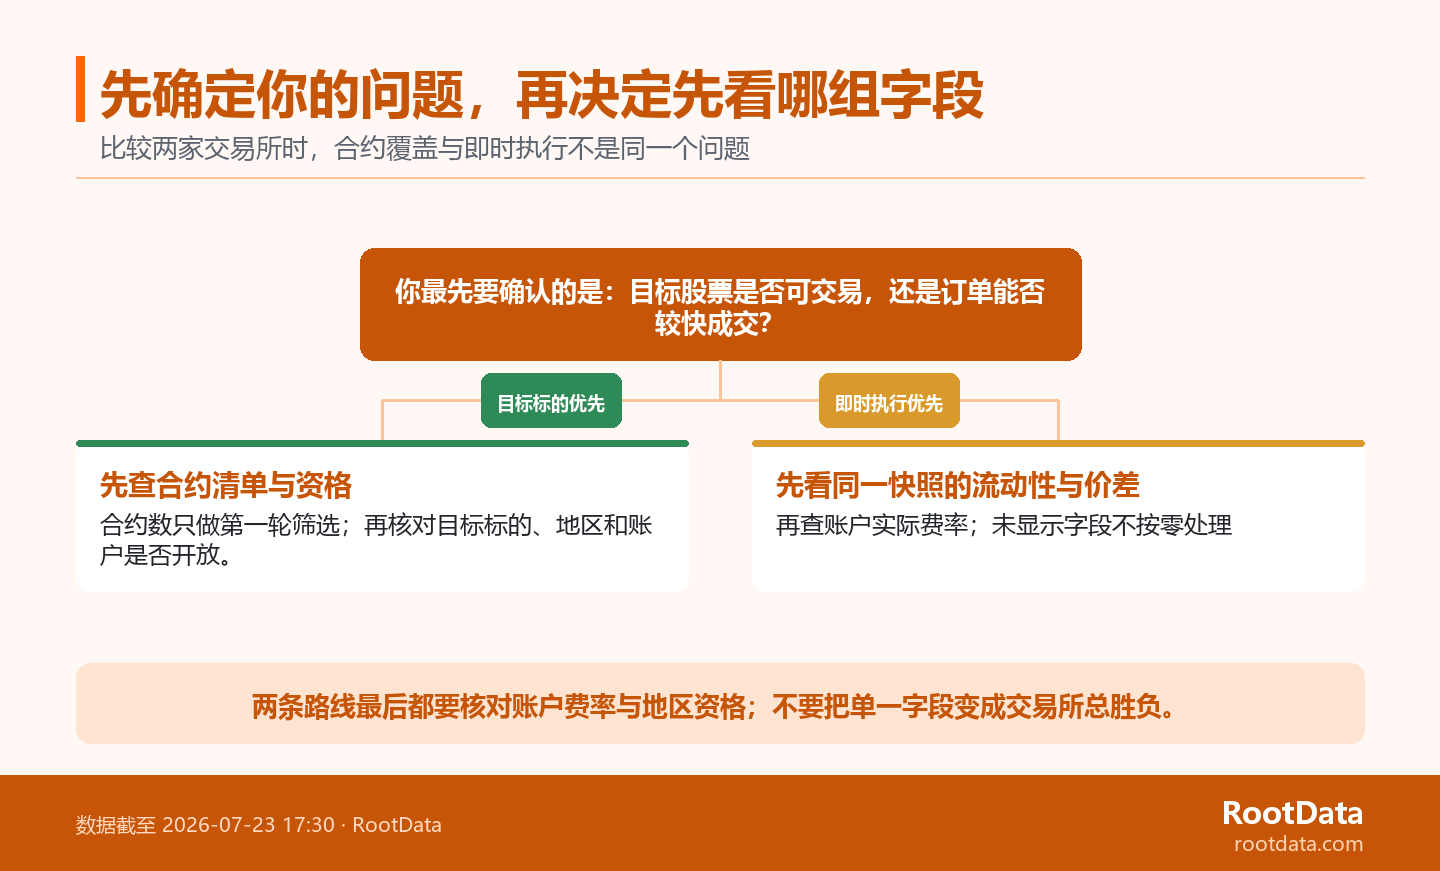
即时执行优先者应先看同一快照的流动性与价差,目标标的优先者应先看合约清单;两条路径最后都要核对个人账户费率与地区资格。原因并不复杂:前一条路径先处理“现在这笔订单可能如何被承接”,后一条路径先处理“我需要的产品是否存在且可用”。RootData 股票衍生品排名页的同一快照把这两个问题放在一张表里,却没有把它们变成同一个问题。
- 目标标的优先:先写下想确认的股票名称,核对两家交易所的产品页和所在地资格;只有目标合约确实存在时,再比较费用、流动性和保证金路径。
- 即时执行优先:在同一时点看 ±2% 加权流动性与买卖价差,再打开目标合约的实时订单簿;不要用总成交量替代这一检查。
- 费用优先:查看自己账户的 Maker/Taker 与产品分组,分开估算显性费、价差、冲击和资金费率;未显示字段就是需要继续核验的信号。
- 横向扩展:若两家仍无法满足标的或成本条件,就回到同口径数据做更多平台筛选。查看 RootData 股票衍生品排名。
这也是 RootData 在本文中的实际作用:它不是替读者选择交易所,而是把比较对象放到统一时间、统一字段和明确缺口下。无论先走哪条路径,最后都需要重新确认账户费率、目标合约和地区条件;文章中的字段只能帮助你决定下一页该查什么。
这份比较不能替你判断的四件事
冻结快照、地区资格、账户等级和动态产品参数限制本文结论;RootData 数据比较不构成投资建议。第一,市场字段会变化,本文数值只对应 29 家平台的 2026-07-23 17:30 页面快照;第二,Maker/Taker、资金费率和产品参数可能按账户、标的和时间调整;第三,地区准入与身份验证要求必须在个人账户与当地适用页面中核验;第四,股票永续的价格敞口不是自动获得股票权利。RootData 数据标准要求以可验证来源和标准化口径理解字段,免责声明也明确了非投资建议边界。
若准备发布或使用这份比较,最小复核动作是:刷新排名页的更新时间;确认目标合约仍在对应交易所的可用清单;查看自己的账户费率与保证金设置;最后确认地区与产品资格。四项中任一项发生变化,都可能让表格里的条件式结论失去适用性。
常见问题
常见问题只补充产品权利、费率适用和更新频率的边界,不替代正文的比较路径。
Binance 和 Bybit 的股票永续合约等于持有真实股票吗?
不等于;两家官方资料都将这类产品描述为追踪传统金融资产价格的永续衍生品,而不是自动授予股东权利的股票持有。它们可以提供价格敞口,但不应据此推定投票、分红、赎回或其他公司行动权利。若这些权利是你的核心需求,应逐项查阅对应现货型产品、发行方或托管安排的条款。
Bybit 的 0.0275% Taker 费率能直接代表我的交易成本吗?
不能直接代表;该数字属于指定 TradFi 永续费率安排,实际适用还需按账户层级、产品范围和地区页面核对。即使该费率适用,它也只是显性单边费用的一部分,仍未包括价差、订单冲击、资金费率与潜在的等级变化。比较时应把它当作待核验输入,而不是最终成本答案。
合约数更多是否意味着 Bybit 一定更适合我?
不一定;合约数只说明快照中的覆盖广度,真正需要先确认的是你要的标的、该产品是否仍开放以及账户和地区是否具备资格。即使目标合约存在,订单簿厚度、价差、实际费用和资金费率仍可能改变使用条件。合约数适合用来缩小筛选范围,而不是直接决定交易所选择。
为什么发布或使用前还要重新查看数据和费率?
因为市场字段、合约清单、账户费率和地区可用性都会变化,本文的数值只对应 2026 年 7 月 23 日 17:30 的页面快照。更新并非为了追逐每一个短期波动,而是为了确认比较仍在同一产品范围和账户条件下成立。若快照时间、目标合约或费率分组已变,最稳妥的做法是重新核对,而不是沿用旧表格。