2026年Q4热门代币解锁与供给变化
本轮案例中,抽取了 RootData 中 1537 个有解锁计划的项目作为样本。同样是修改解锁表,各项目未来的供应数量和节奏已有明显差异。
马上进入 2026 年第四季度。ALLO、HUMA 将在 11 月迎来团队和投资人相关份额的首次集中解锁;DBR、ZRO 仍按季度和月度继续释放;ENA 则把剩余投资人份额提前到 10 月 5 日一次性释放。Story(现已更名为 DATA)和 0G 延长了内部仓锁定期,JUP 已通过销毁、暂停排放和回购把净供给压下来。本文结合RootData数据与项目公告,梳理近期解锁安排及过去两年的代币经济学变化。
一、即将解锁的热门代币
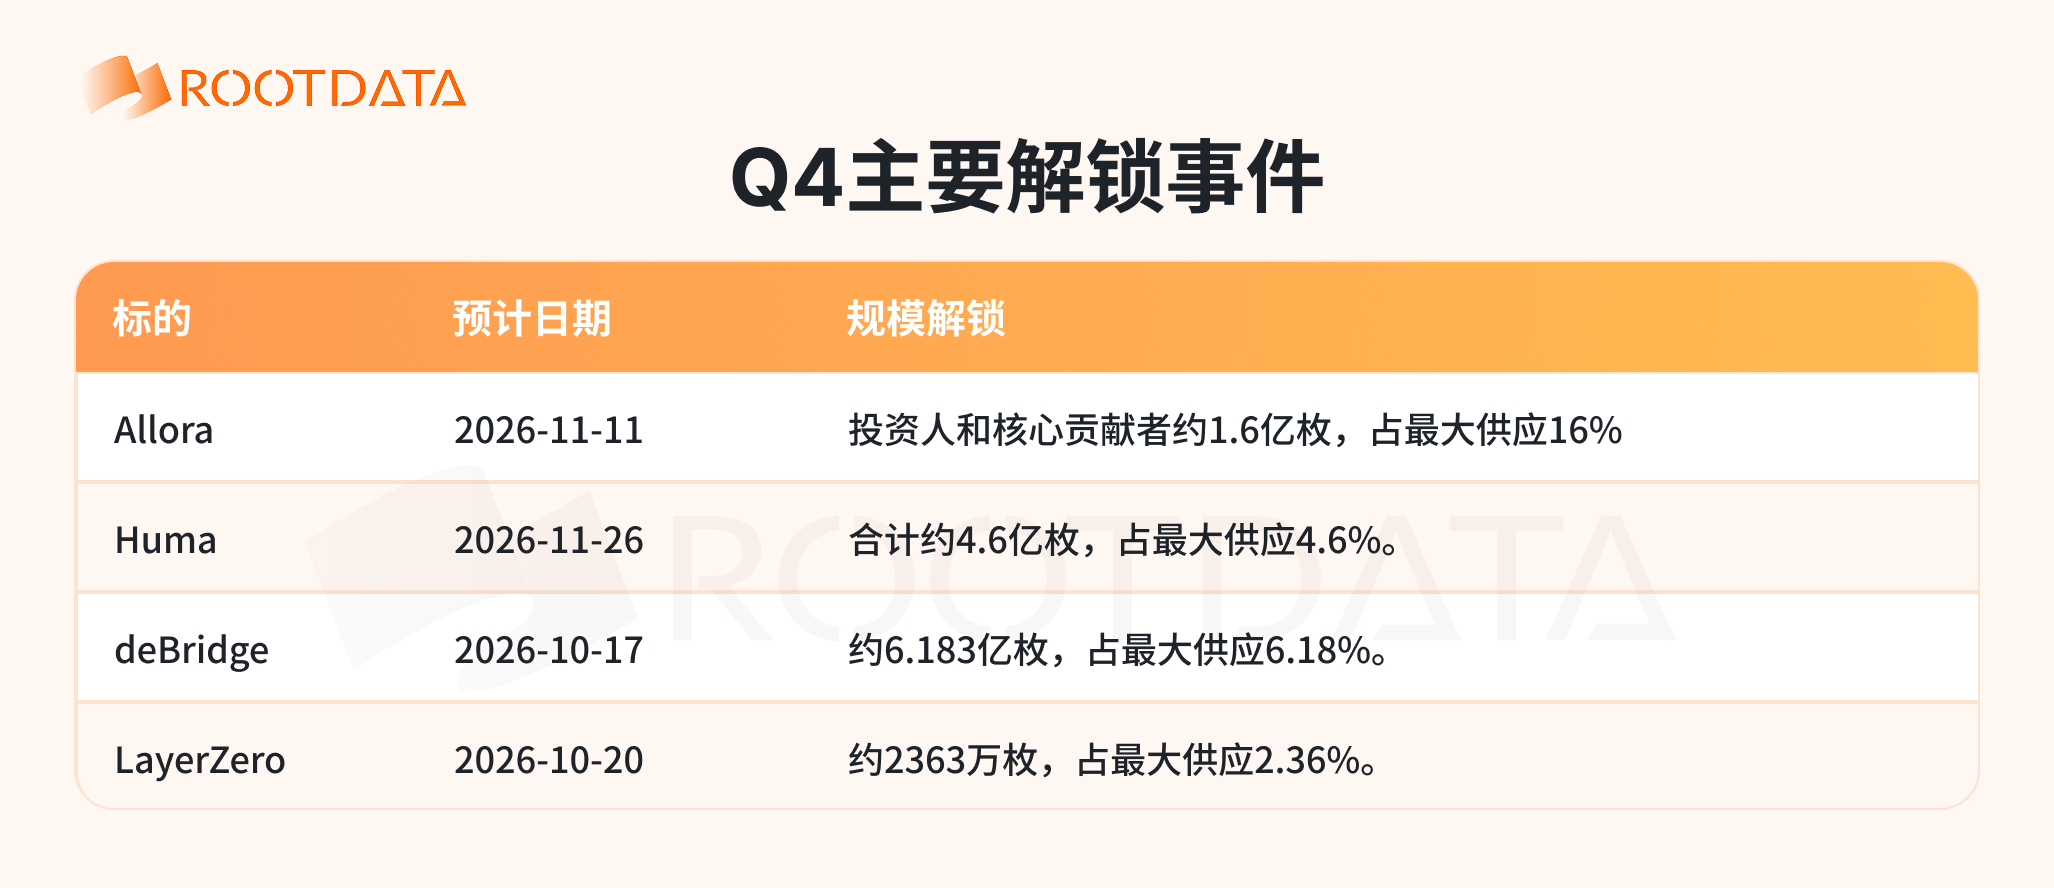
ALLO、HUMA的本轮释放属于Cliff,即锁定期结束后的首次集中解锁;DBR、ZRO则按固定周期释放。下表统一列出最大供应量占比,正文另列核验时的流通盘占比。流通量会变化,因此后者与解锁当天的比例可能不同。
Q4主要解锁事件
Allora ALLO:内部首批解锁约1.6亿枚
Allora是一条去中心化AI网络。投资人和核心贡献者分别获分总供应的31.05%和17.5%,一年锁定期结束后,各释放所获份额的33%,合计约1.602亿枚。以日历平台列示的约2.50亿枚流通量计算,这批解锁相当于现有流通盘的约64%;加上同期生态等批次,日历总数约为1.639亿枚。
这批新增可转让份额主要由投资人和核心贡献者持有,规模相对现有流通盘较大。Allora已有主网和融资基础,但本次资料尚缺连续的付费需求与收入数据,业务对新增供给的承接能力暂时难以量化。实际卖出量还取决于这些持有人的处置安排。来源:ALLO官方规则。
Huma HUMA:内部解锁延期半年
Huma主打PayFi,即为真实支付提供融资和流动性。团队、顾问及主要投资人的首次解锁,已从 2026-05-26 推迟至 2026-11-26 。这些份额合计占总供应39.9%,按后续12个季度均匀释放估算,内部首批约3.325亿枚;加上同期其他类别,日历合计约4.59亿至4.79亿枚,占100亿枚最大供应的约4.59%至4.79%。
Huma的业务围绕真实支付展开,半年延期让内部份额的流通时间后移。不过,目前的支付规模尚不能直接换算为HUMA的购买需求,代币能从业务增长中获得多少价值,仍与使用及价值分配机制有关。本次调整仅涉及部分内部份额,生态和金库等类别仍按各自安排释放。来源:HUMA代币规则。
deBridge DBR与LayerZero ZRO:季度与月度解锁
DBR这批季度解锁约6.183亿枚,按日历平台当时的流通量计算约为10.44%,后续还有同类季度批次。deBridge提供跨链交易和资产转移撮合,资金不需要长期停留在协议中,TVL(锁仓量)因而难以完整反映业务规模。协议已有手续费收入和回购,持续解锁与回购买入将同时影响市场供需。来源:DBR官方规则。
ZRO的月度解锁约2363万枚,按平台当时流通量计算约为6.69%。LayerZero提供跨链消息基础设施,官方已披露部分投资人份额回购并重新锁定,以及与Stargate收入相关的回购安排。前者延后了部分份额的可售时间,后者增加了代币买入需求;本次资料尚不足以确认回购覆盖月度释放的比例。来源:ZRO官方说明。
RootData本次前端导出按代币去重后有90个样本,其中87个具有有效的“下次解锁价值占比”,16个达到或超过10%,约占18.4%。该字段与解锁价值占流通市值的比例接近,反映的是供给规模,而非预计跌幅。快照记录的“下一次批次”与本文讨论的内部大额解锁,也可能对应不同日期。
登录后解锁全文阅读
登录后解锁完整研究报告与 PDF 下载
本稿为短篇研究,旨在对特定问题、事件或标的作及时、扼要的观察与讨论,篇幅及信息覆盖有限,不构成完整尽职调查或投资研究报告。文中观点基于截至发布时的公开信息,可能随新资料出现而调整,作者无义务持续更新。本稿不构成买卖、持有或放弃任何资产的建议,也不对所述判断的最终正确性负责。读者应审慎评估信息局限,结合其他来源独立决策,并自行承担相应风险。未经许可,请勿全文转载或断章取义传播。