
代币化股票与真实股票有什么区别:交易、托管、分红与股东权利
代币能转移,不代表股东权利也随之转移。代币化股票与真实股票最关键的差别,不是页面上是否显示同一家公司代码,也不是能否在更长时段交易,而是:谁持有底层、持有人究竟得到什么权利,以及分红、投票和拆并股等事项按什么规则传递。先确认这条权利链,交易体验和费用才有可比性。
判断两类产品,先把四个问题分开
- 权利从哪里来:真实股票的权利来自公司股份;代币产品必须看发行和产品文件如何界定。
- 谁在持有和登记:钱包里的代币、登记持有人和底层托管资产可能不是同一层。
- 公司行动怎样传递:分红、投票、拆股和赎回都要逐项确认,不能由产品名称推定。
- 市场数据何时使用:确认结构后,再比较流动性、价差、费用和合约覆盖,避免把交易条件当成所有权证明。
先建立基线:真实股票的权利来自公司股份
比较之前,先把真实股票作为基线。Investor.gov 对股票的说明指出,股票代表公司所有权份额;普通股通常包含投票和分红安排,优先股则可能在分红顺序上优先、但不一定拥有投票权。这提醒我们,即便在传统股票内部,也要先看具体股份类别,不能把“股票”两个字理解成一套完全相同的权利包。
同样跟随股价,可能对应三种不同关系
“代币化证券”是指以加密资产形式记录或表示的金融工具。Investor.gov 的结构分类将其分为发行人主导、托管型和合成型:前两类可以围绕实际证券或经中介持有的证券权益安排,合成型则可能只是对参考股票的价格敞口。也就是说,价格跟随某只股票并不自动回答“是否直接持股”;答案取决于发行方、底层安排和合同如何把权益交给持有人。
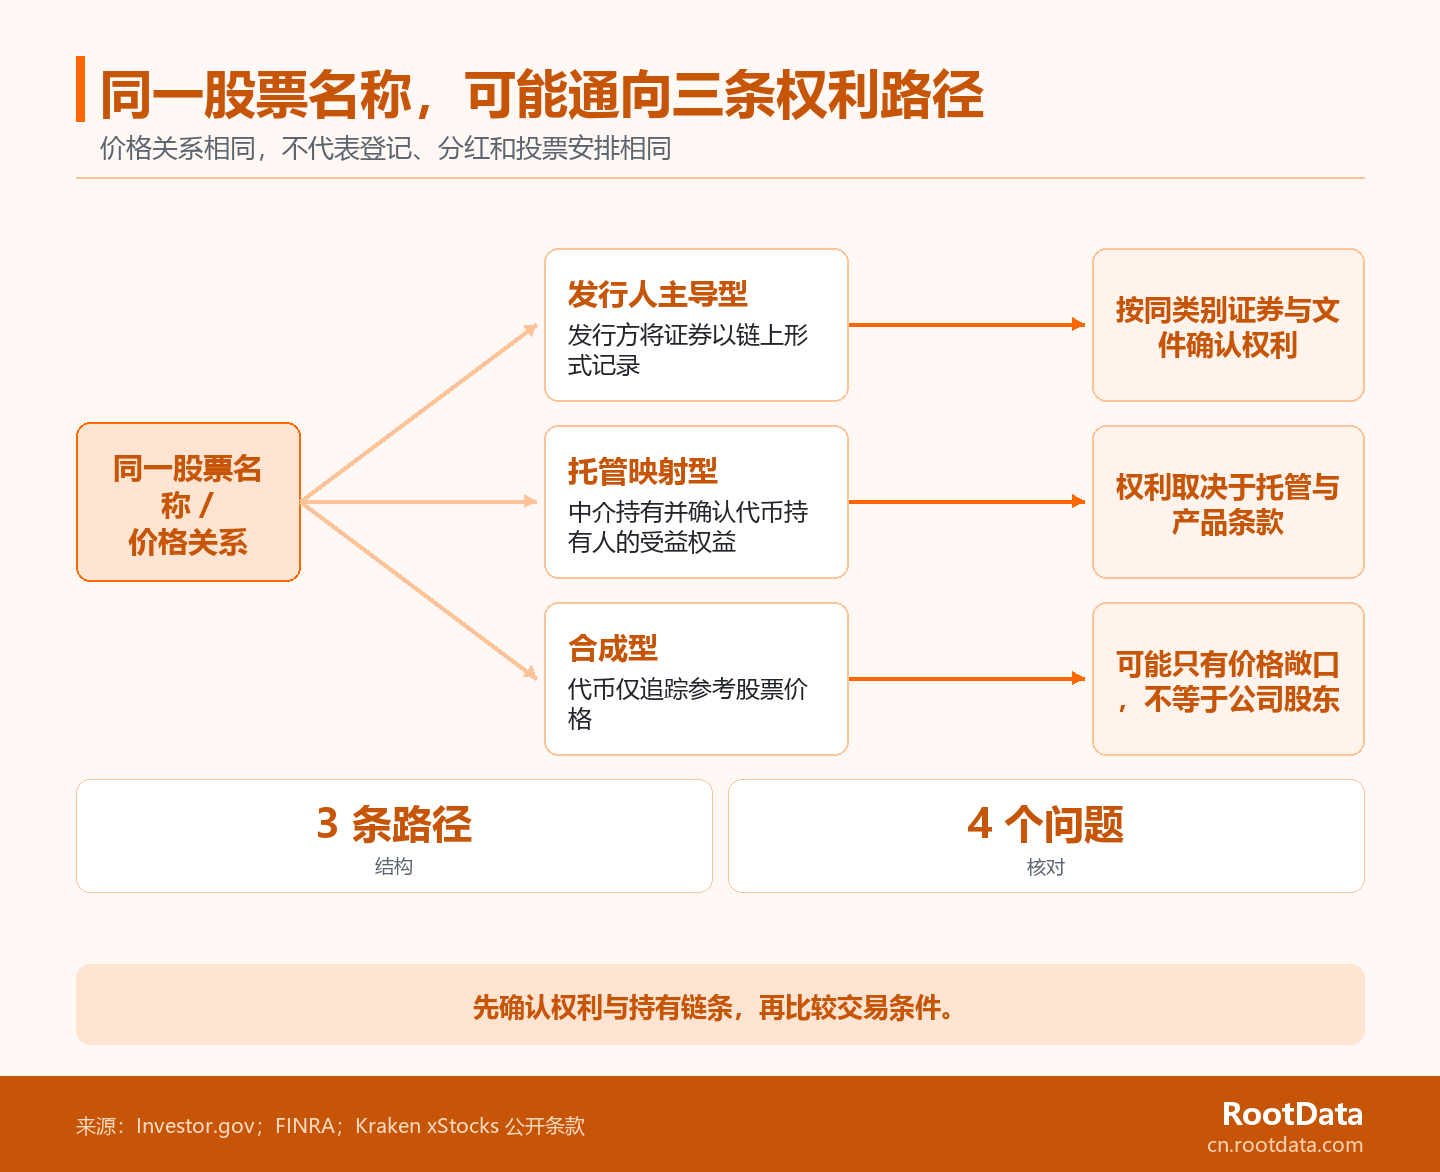
这也是读者最容易混淆的地方。交易界面往往把标的名称、价格曲线和可交易数量放在最显眼的位置,而权利结构藏在条款、发行文件或风险披露里。比较两项产品时,先把它们放回同一问题下:它是公司直接发行的证券、由中介持有后映射的权益,还是只把某只股票当作参考价格?这一步没有答案,后面的“交易更方便”或“价格更接近”都不足以说明它更接近真实持股。
交易与托管:钱包控制权不等于股票登记
托管问题的关键不是“有没有钱包”,而是证券权益——也就是通过谁、以何种安排取得底层证券相关权利——如何被记录。FINRA 的投资者教育材料列出两类代币化证券安排:发行人或转让代理维护链上的持有人登记册,或中介先作为登记持有人持有传统形式的资产,再把它代币化并确认代币持有人的受益权益。两种路径都能使用区块链,但登记、托管和可主张的权利并不由同一份信息决定。
先问登记,再问托管,最后才问能否转移
这三个问题不能互相替代。登记回答谁在公司或证券登记体系中被认定为持有人;托管回答底层资产由谁保管、是否隔离以及文件如何描述风险;转移则回答代币能否在账户或链上移动。自托管钱包可能让持有人直接控制代币的转移,但不自动改变底层股票的登记方式。反过来,即使产品通过中介安排使持有人取得某种证券权益,也仍应查看提取、赎回、暂停和适用地区等条件。
因此,读具体产品时不妨连续追问:登记持有人是谁?底层由谁托管?代币持有人能否赎回或转换?这些问题的公开答案越完整,读者越能把“技术上的可转移”与“产品上的权利”放到各自正确的位置。没有披露的环节应保留为未知,而不是按最有利的方式补全。
分红与股东权利:必须逐项看公司行动规则
分红、投票、信息披露和赎回是最需要逐项核对的公司行动。以 xStocks 为例,其公开全球条款写明:该产品虽然由同一底层股票或 ETF 1:1 支持,持有人并不拥有底层股票的法定投票、信息、分红或赎回权。这个例子只说明一个具体产品的条款边界,却足以说明“有底层支持”与“拥有同一套股东权利”是两个不同判断。
分红的经济效果,可能不以现金形式出现
同一产品的xStocks FAQ说明,持有该产品不等于购买底层公司股份;其分红经济利益会通过再投资和 multiplier 调整反映,而不是作为单独现金入账。对读者而言,重要的不是把这个机制记成行业标准,而是学会问清:收益以现金、再投资、余额调整还是其他形式传递?净额如何计算?记录日期、税费、拆股或并购发生时又由哪份文件决定?
投票、信息和赎回没有默认答案
传统股票中,投票和公司信息与股东身份及记录日相关;而在代币产品中,是否存在投票指示、公司文件转发、现金处理、代币调整或赎回路径,取决于该产品的合同和运营安排。不要因为某个产品提供了“类似分红”的经济效果,就进一步假定它有投票权;也不要因为代币可跨钱包转移,就假定它可以转入传统证券账户。把每一项公司行动分别列出,才能看到产品真正提供的边界。
确认结构后,再用市场数据比较交易条件
当产品层级已经确认,市场数据才开始回答另一个有价值的问题:它是否便于交易。查看 RootData 股票衍生品交易平台排名可核对同一时点的平台字段。本文使用的冻结快照截至 2026 年 7 月 23 日 17:30,覆盖 29 家平台,包含交易量、未平仓量、流动性、价差、资金费率、Maker/Taker 费用和合约覆盖等指标;字段口径可参考RootData 股票衍生品说明。
这些指标适合比较目标合约在同一时点的成交活跃度、报价成本、持仓费用和覆盖广度。它们不用于证明一枚代币是否代表公司股票、底层是否已托管,或投票和分红在某个地区是否可用。RootData 是数据平台,不是交易所、经纪商、托管方或产品权利的担保方。把产品条款与市场字段分两步阅读,才能避免让一张排名表承担它无法回答的问题。
比较具体产品时,用这四栏完成初筛
先问权利,再看持有链条和公司行动,最后比较交易条件。这个顺序不是给产品打分,而是为了防止读者把一个容易观察到的优点,例如更长交易时段或较小交易单位,误当成直接持股的证明。
- 权利:产品文件明确写了什么?是公司股份、通过中介取得的权益,还是对参考股票的价格敞口?
- 持有链条:谁是登记持有人,谁托管底层,代币持有人是否存在转换、提取或赎回路径?
- 公司行动:分红、投票、拆股、合并、停牌或清算时,处理方式、时间点和限制条件是什么?
- 交易条件:在前三项清楚后,再固定目标合约、订单角色和持有周期,比较价差、费用、资金费率和流动性。
四栏中任一前置问题没有答案,都应让后续市场数据的结论保持有限。相反,当权利与持有链条已确认,RootData 的跨平台字段就能帮助读者在同一时点比较实际交易条件,而不必把“更好交易”误写成“更像真实股票”。
常见问题
代币化股票一定有 1:1 的底层股票吗?
不一定。是否存在底层股票、由谁持有、资产是否隔离、持有人是否可赎回,以及触发暂停或转换限制的条件,都应以发行、托管和产品条款为准。即使产品页面出现“锚定”“支持”或相近表述,也还要确认这些词的定义、适用地区、费用和公司行动规则;没有明确披露的事项应保留为未知。
代币化股票的分红一定会以现金到账吗?
不一定。不同产品可能约定现金分配、再投资、余额或倍率调整,也可能对税费、记录日期、资格条件和暂停情形另有规定。读者应把“是否传递经济利益”与“是否享有法定股东分红权”分开记录,再确认实际到账形式和计算口径,而不是用某个产品的做法替代全部产品的答案。
股票永续合约和代币化股票是一回事吗?
不是同一概念。股票永续合约通常提供某一标的的持续价格敞口,其使用还受保证金、资金费率、指数价格和强平规则影响;代币化股票则可能对应不同的发行、托管或映射结构。两者都可能与同一股票价格相关,但应分别核对权利、结算和成本,也不要因名称相近而把它们视为同一种产品。