
代币化股票现货、股票永续合约与 CFD 有什么不同
把三类产品归为“都能跟踪股价”,往往会跳过最关键的一步:你拿到的是一层权益、一份持续结算的合约,还是与提供方之间按价格差额计算的合同。价格曲线可以相近,持有人权利、成本由谁承担、仓位何时可能被动结束,却是三套不同的问题。先确认结构,再比较费用、流动性和交易时段,才能避免用同一套标准解读不相同的产品。
先把三类产品放到四个不同问题里
比较三类产品时,先把权益、结算、持仓成本与风险触发拆开,产品名称才不会替代判断。权益回答“是否以及如何取得与股份有关的权利”;结算回答“合约或代币如何持续、到何时结束”;持仓成本回答“费用按什么规则、向谁收取”;风险触发则回答“价格、保证金或账户条件何时会改变仓位路径”。这四个问题来自不同文件,不能由一个产品标签替代。
- 先核对权益是否存在、由谁承接,再讨论价格是否跟随某只股票。
- 无到期日不等于现货持有,永续的结算和保证金仍要看合约规格。
- 价格差额合同的费用与账户保护,应回到提供方、地区和客户类别条款。
- 交易时段和杠杆适合放在最后比较,不能覆盖前面三个结构问题。
| 比较维度 | 代币化股票现货 | 股票永续合约 | 价格差额合同 |
|---|---|---|---|
| 先问什么 | 权利从发行、托管或其他结构的哪一层传递 | 无到期日合约如何定价、结算和维持保证金 | 提供方与账户对价格差额如何结算 |
| 持仓成本 | 看发行、托管、兑换及相关条款 | 看周期性费用、交易费及合约规则 | 看点差、隔夜融资及提供方费用规则 |
| 风险触发 | 看权利、托管、兑换与产品文件 | 看标记价格、保证金和清算条件 | 看保证金、平仓机制、地区与客户类别条款 |
| 交易时段 | 属于具体产品、提供方与地区可用性安排;不能单独反推权益、成本或账户保护。 | ||
对照后,最先要消除的不是价格差,而是信息错位:把“权利文件”用于现货结构,把“合约规格”用于永续,把“账户与地区条款”用于价格差额合同,才是可比较的起点。对 RootData 的股票衍生品数据而言,这个顺序也能避免把市场字段误当作权益或地区准入的证明。
代币化股票现货:先问你拿到的是哪一层权益
股票代表公司所有权份额;普通股和优先股的投票、分红安排可能不同。Investor.gov 对股票权利的说明提供的是传统股票的参照线,而不是对任何链上产品权利的自动背书。看到股票名称、代码或价格跟踪关系时,仍应继续问:权利由谁承接、谁保存相关资产记录、分红或公司行动如何处理、能否赎回或转让。
这里的“代币化证券”是指以区块链记录或表示的金融工具。它描述的是记录或表示方式,并不会单独告诉读者代币持有人处于哪一层法律、托管或经济利益关系中。因此,现货型产品最重要的比较对象不是界面上的报价,而是发行文件、托管安排、权利说明和适用限制。
价格相关不等于同一份股东权利
代币化证券可以采用发行人主导、托管型或合成型结构,不同模型的权利和利益可能不同。Investor.gov 对代币化证券的结构分类提示了一个容易被忽略的边界:合成型安排可能只提供与参考资产价格相关的敞口,而不让持有人对被参考公司的资产提出权利主张。若产品文件没有明确写出投票、分红、公司行动与赎回安排,最稳妥的记录方式是“未确认”,而不是把传统股东权利补进去。
股票永续合约:没有到期日,仍然是一份合约
CFTC 将传统期货描述为在未来日期买卖特定标的的协议,部分合约可以现金结算。CFTC 的期货基础说明给出了理解永续的对照:永续取消了固定到期日,并不因此变成股票现货。它仍是一份围绕价格变化建立敞口的合约,读者需要从合约规格和账户规则,而不是股票名称,判断持仓如何延续。
资金费率解决价格锚定,不替你解释总成本
以 Hyperliquid 的公开规格为例,永续合约没有到期日,并依靠资金费率促进合约价格随时间向现货价格靠拢。该公开合约规格只说明这一产品级机制,不能被外推成所有平台的统一频率、费率或标记价格规则。资金费率可以理解为多空持仓之间按规则周期结算的费用机制:它影响持仓成本,但不能替你回答交易费、滑点、保证金占用和实际持有时间会带来的全部结果。
保证金和清算规则决定持仓能否继续
保证金和清算触发属于具体合约与账户规则,不能由“股票永续”这一名称统一推断。前述公开规格同时列出初始与维持保证金;这意味着“资金费率较低”并不能替代对风险触发的阅读。同一份规格中的保证金字段只可作为产品级例子。比较具体永续时,应把标记价格来源、初始保证金、维持保证金、减仓或清算机制分别抄入同一张表,避免把成本判断误当成仓位是否能继续的判断。
CFD:对价格涨跌的合同,不是默认的股票持有
FCA 将 CFD 描述为一种在不拥有股份或资产的情况下,对其价格涨跌进行押注的方式。FCA 的风险提示把边界说得很清楚:这类合同围绕标的价格差额和合同条款结算。它可以让账户获得价格方向敞口,却不能仅凭标的名称推断持有了股票、具有投票资格,或会按传统股东路径接收公司行动。
隔夜融资、点差和费用必须按提供方规则核对
CFD 的费用名称、计算基础与收取频率必须按提供方文件独立核对,不能直接套用永续资金费率。两者都可能让持仓成本随时间变化,但资金费率通常是永续合约多空之间按规则结算的机制;CFD 的点差、隔夜融资或其他费用则应回到提供方的报价与账户条款。比较时至少并排列出费用名称、计费基础、收取频率、货币、是否随方向变化,以及在何种交易时段或账户条件下生效。
保证金平仓与负余额保护是地区和账户条件
英国 FCA 对零售 CFD 的规则中包括杠杆限制、账户层面的 50% 保证金平仓规则和客户损失保护。FCA 的政策说明限定的是英国零售 CFD 规则语境,不是所有地区、客户类别或提供方的默认答案。“保证金平仓”指保证金达到产品或监管设定条件时,由提供方关闭仓位的机制;因此,任何 50% 数字都要同时标注地区、零售客户条件和具体账户条款,不能离开原始规则单独使用。
结构确认后,再比较同类合约的市场数据
RootData 的 2026 年 7 月 23 日 17:30 冻结快照覆盖 29 家平台,并展示交易量、OI、流动性、价差、资金费率、费用和合约覆盖等字段。RootData 的字段说明界定了这类数据适合回答的范围:在目标产品已确认属于同类合约后,用同一时点的数据比较市场活跃度、可执行性与费用条件;它们不用于证明代币的持有人权利、托管安排或地区准入。需要把这些字段放回同一组可比条件时,可查看 RootData 股票衍生品交易平台排名。
实际核对时,先固定产品类型和目标合约,再确认数据时间点;随后再看成交量、OI、流动性、价差、资金费率、费用和合约覆盖。页面上的空缺字段应保留为“未显示”,不要把它当作零,也不要用市场数据替代产品文件。
用 3×4 核对表把产品名称变成可验证问题
把三类产品放进四个问题里,就会得到 12 个需要核对的信息格;任何一个类别标签都不足以把它们填满。这个 3×4 方法的作用不是给产品打分,而是把“看起来都能交易某只股票”的直觉拆成能被文件验证的项目。
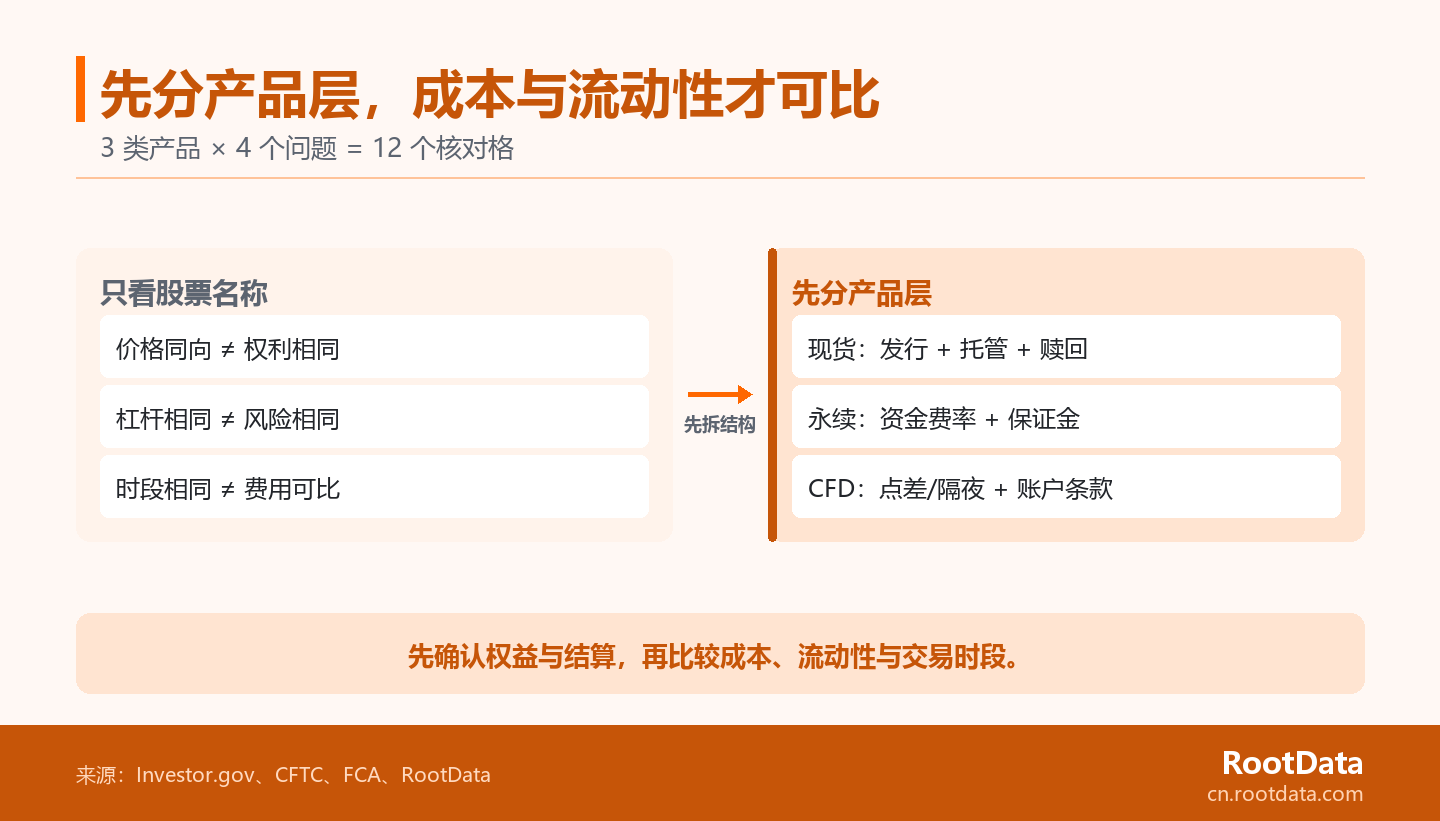
- 权益:代币或合同是否对应直接权益、间接权益,还是仅有价格敞口?没有明确文件,就记录为未知。
- 结算:是否有到期、赎回、资金费率、指数或标记价格机制?先写清持续方式,再比较交易体验。
- 持仓成本:把交易费、资金费率、点差、隔夜融资和其他费用按各自名称、频率与计算基础拆开,不能合成一个“费率”。
- 风险触发:记录保证金、平仓或清算规则,以及地区、客户类别和交易时段限制;缺失项不靠经验补全。
这样整理后,市场数据才是最后一层验证:它帮助比较同类合约在某一时间点的交易条件,却不改变前面已经确认或仍未确认的权利与账户边界。
当权益、结算、成本和风险触发已经逐项确认后,RootData 的股票衍生品数据可以用来复核同类合约的市场条件;在此之前,任何单一成交或费率字段都不应承担产品定性的任务。
常见问题
代币化股票现货一定拥有股东权利吗?
不一定,是否拥有权利取决于发行、托管或合成结构及其产品文件。若产品只说明价格跟踪,却没有说明投票、分红、公司行动、赎回或转让如何处理,就不能把传统股东权利默认写入。最有用的动作是把每项权利与对应文件逐项对应,并标出适用地区、资格限制和可执行的赎回路径,而不是只看产品名称。
资金费率与 CFD 隔夜费用是一回事吗?
不是,资金费率和 CFD 隔夜费用可能都影响持仓成本,但收取对象、计算公式和频率由不同规则决定。前者属于永续合约维持价格锚定的一部分机制;后者须按具体提供方的报价和账户规则理解。比较前应分别记录费用名称、方向、频率、计算基础、计价货币和适用时段,再判断是否能放入同一成本表。
能否只看杠杆和交易时段选择产品?
不能,杠杆和交易时段只描述一部分交易体验,不能替代对权利、结算和风险触发条件的核对。同样的可交易时段并不说明持有人拥有相同权利;相同的杠杆倍数也不说明保证金、平仓机制或费用相同。还需确认交易时段之外的结算、融资、公司行动或账户限制如何发生。把它们放在权益、结算、成本和风险触发之后比较,结论才不会被单一字段带偏。