
代币化股票平台的地区限制:为什么同一产品在不同地区不能交易
代币化股票平台上的地区提示,不是一张可以直接判定“能交易”或“不能交易”的国家名单。它更像三层文件边界的交集:产品权利、服务主体和市场安排只要有一层不同,同名产品在不同地区的服务范围就可能不同。读这类提示时,最重要的不是先猜结论,而是先找出限制究竟落在哪一层。
这也是为什么同一个代币化股票名称,可能在不同页面、不同服务实体或不同账户流程里看到不一样的提示。本文不对具体产品、交易所、平台或用户资格作判断;它提供的是一套阅读公开文件的顺序,帮助研究者把产品事实、服务范围和市场条件分开记录。
地区限制先要拆成三层,不是一个标签
地区提示通常来自产品权利、服务主体与市场安排的组合边界,而不是一张单独的国家名单。把它拆开看,第一层回答“持有人面对的到底是什么产品”;第二层回答“谁实际提供开户、分发、交易或托管服务”;第三层回答“交易、结算、访问和账户提示依附于什么规则”。地区名称只能提供线索,不能替代这三份答案。
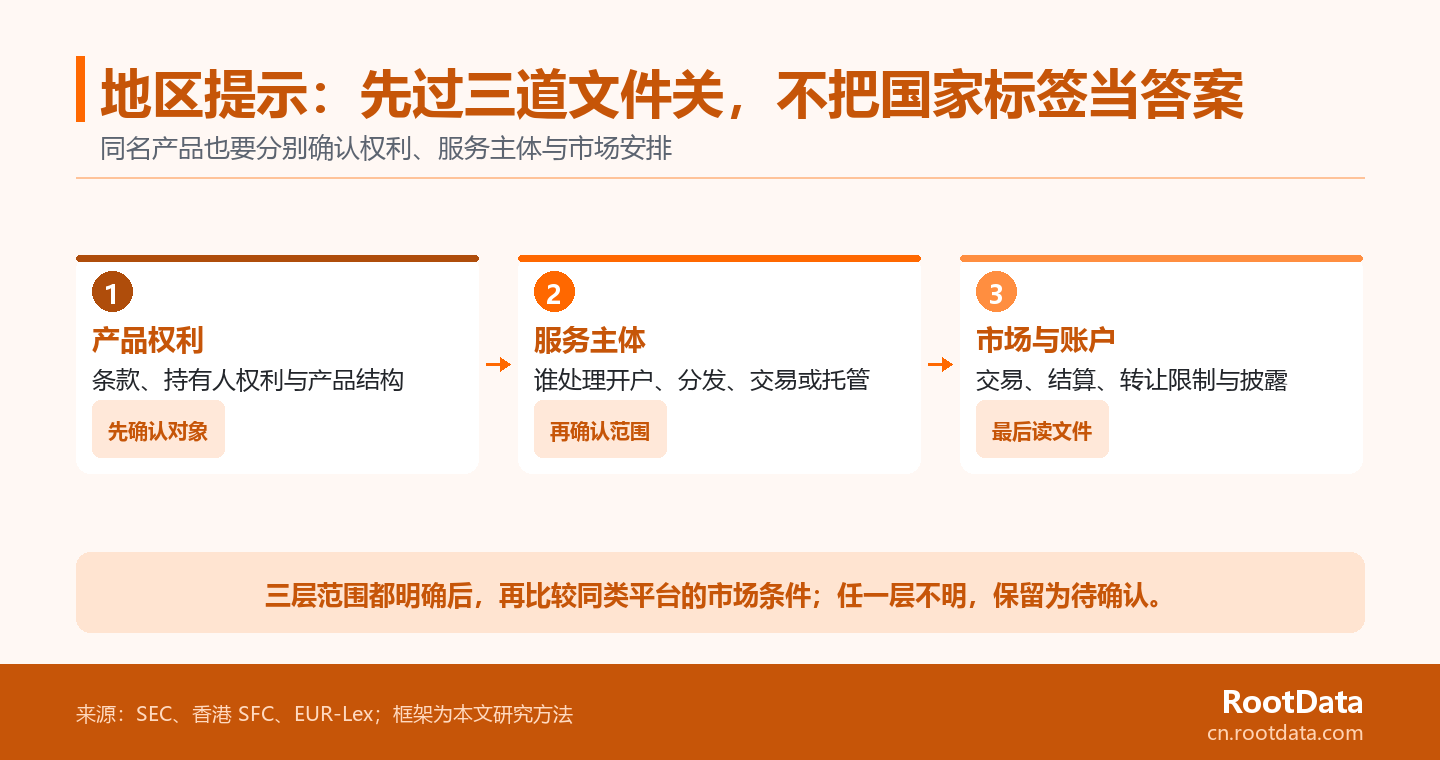
- 先看产品:同一个股票名称指向的是直接权利、某种价格敞口,还是另一种代币化安排?
- 再看主体:页面上的品牌、发行安排、客户服务和托管职责是否由同一实体承担?
- 最后看市场:交易入口、结算路径、转让限制和账户文件是否处在同一服务范围内?
| 限制落点 | 读者应先问什么 | 优先核对的材料 |
|---|---|---|
| 产品权利 | 代币代表什么,权利和底层标的如何对应? | 产品条款、发行说明、权利披露 |
| 服务主体 | 谁处理开户、分发、交易、结算或托管? | 服务条款、实体信息、客户协议 |
| 市场安排 | 交易、结算、转让和访问由什么规则承载? | 交易规则、市场说明、账户和风险文件 |
这个顺序的价值在于,它能阻止一个常见误读:把地区提示当成产品性质本身。对于研究笔记而言,最稳妥的做法是把“产品—主体—市场”分别记为三个字段;只有三个字段能够相互对应,地区信息才有足够上下文可供比较。
第一层:先看代币背后的权利和产品结构
ESMA 的 MiCA Article 2 页面说明,符合金融工具定义的加密资产不在 MiCA 适用范围内。查看 ESMA 对 MiCA 适用范围的说明。这不是给某个产品贴标签,而是提醒研究者:在欧洲语境里,先识别产品是否属于金融工具,才知道该从哪一套公开材料继续读。
“代币化证券”在本文中指以数字代币形式记录或表示证券权利的产品安排。这个定义并不自动回答持有人享有什么经济权利、是否存在转让限制,或某个页面上的股票名称对应哪种安排。产品页、发行说明和权利披露才是回答这些问题的起点;若这些材料没有相互对应,就不应由地区提示补上缺失的权利结论。
香港 SFC 将代币化证券描述为带有代币化外壳的传统证券,并说明既有证券市场规则仍然适用。香港 SFC 的代币化证券通函把“底层金融工具”与“代币化带来的技术和所有权风险”放在一起讨论。对读者而言,这意味着产品名称只是入口,不能替代对权利、记录方式和适用文件的逐项核对。
如果两个页面都写着同一只股票,研究问题不应止于“是否同名”,而要继续问:两者是否引用同一份产品条款?是否说明相同的持有人权利?是否由同一个实体提供服务?只要其中一项无法确认,就应把它记为未验证,而不是以“同一标的”推导为“同一产品”。
第二层:提供服务的主体和市场安排可以各自设边界
产品确认之后,第二个容易被忽略的问题是:谁在提供哪一段服务。服务主体是实际处理开户、分发、交易、结算或托管等环节的实体;它不一定等于读者最先看到的品牌名称。于是,即使一个产品名称不变,面向不同地区的服务实体、客户协议和可提供的功能也可能不同。
香港 SFC 另行发布了关于代币化授权投资产品二级交易的通函,说明交易安排也可能成为需要单独阅读的一层。该二级交易通函的意义不在于替任何平台下结论,而在于提示读者:发行或分销文件之外,交易层仍有自己的安排、参与者和条件。
市场安排,是产品进入交易、结算和访问流程所依托的规则与基础设施。它与产品权利有关,却不是同一个问题。一个代币化股票交易所或平台可能展示某种产品,另一个服务入口则可能使用不同的交易、结算或账户流程;比较时应把“是否有该产品”与“该产品在何种安排下被提供”分成两栏,而不是把前者当成后者的证明。
欧盟 DLT Pilot Regime 以 DLT 市场基础设施及其运营者为对象,并将投资者保护、市场完整性和金融稳定性纳入授权考量。EUR-Lex 的法规文本说明了市场基础设施为何应当从产品本身分开阅读。这个框架并不说明某一产品可以向谁提供服务,却足以说明交易和结算不是产品名称后面的可省略注脚。
实际研究时,可以先把页面上出现的实体、功能和文件逐一对齐:谁是产品相关主体,谁负责客户关系,谁描述市场规则,谁说明结算或托管。若同一个名字下面混合了多种角色,最好的记录方式不是合并成“该平台负责全部环节”,而是把每个角色留在它对应的文件旁。
第三层:账户提示是信息披露线索,不是最终结论
许多读者是在注册、访问或下单页面看到地区提示。它当然重要,但它的价值首先是告诉你应该回查哪些材料:提示来自哪一个服务实体、对应哪一种产品、页面显示的时间是什么、有没有链接到更完整的条款或风险说明。页面的一句话通常无法独立承担所有这些信息。
香港 SFC 要求中介向客户提供与代币化安排有关的重大信息,其中可包括转让限制、托管安排和技术控制。通函列出的客户信息要点说明,地区提示要和限制、托管、记录和异常处理等材料放在一起理解。只有一句“本地区不可用”或“受限”的页面语言,并不足以还原全部产品和服务边界。
账户或页面提示更适合作为回到产品、主体和市场文件继续核对的线索,而不是对个体资格的最终结论。一个可复用的四步记录法是:截取提示出现的页面和时间;记下页面关联的服务实体;对应产品条款或风险文件;最后再看交易、结算和账户规则是否说明相同范围。任何一步缺失,都应保留为“待确认”。
这套方法也适用于研究代币化股票交易所的地区限制:它既不鼓励绕过页面限制,也不把公开资料当作个体账户的答案。它只是帮助研究者把不断变化的前端提示,转化成能够复查、能够更新的文件线索。
核对范围后,再用市场数据比较平台条件
RootData 的股票衍生品排名可以用于在同一时点比较已纳入平台的市场条件,但不能证明产品权利、地区监管状态或某个用户的可用性。RootData 的股票衍生品排名说明对数据字段和比较语境作了说明;它适合回答流动性、价差、费用、合约覆盖等市场问题,不适合替代产品或账户文件。
因此,研究顺序应当是先确认产品、服务主体和市场安排的范围,再比较同类平台在同一时间点的市场条件。完成前面的范围核对后,可以查看 RootData 股票衍生品交易平台排名,把已纳入的股票衍生品平台放在相同字段下观察。排名能够帮助缩小研究范围;它不应被读成某地用户一定可以使用、某个产品一定具有何种权利,或某个交易所一定适合所有人的证明。
常见问题
以下问题只补充本文尚未展开的短边界,不替代具体产品、账户或地区文件的确认。
地区提示是否等于产品在该地不可用?
不等于,地区提示首先是需要结合产品、服务主体和账户文件阅读的范围信息。它可能指向某个服务实体、某个产品版本、某段账户流程或某项市场安排,而不是对所有同名产品作出的统一结论。看到提示后,应记录页面时间和关联主体,再回到对应条款确认范围。
同名代币化股票是否代表相同权利?
不一定,同名或同一底层标的并不能替代对产品条款和持有人权利的核对。名称可以帮助定位研究对象,但不能独自说明经济权利、记录方式、转让限制或公司行动如何处理。若权利文件与服务文件无法相互对应,较准确的状态是“尚未确认”,而不是默认相同。
为什么需要同时看交易与结算安排?
因为产品权利确定后,交易入口、转让限制、结算和托管安排仍可能决定服务如何提供。它们可能由不同主体、不同规则或不同技术安排承载。将这些环节拆开记录,能避免把“页面上看得到产品”误读为“所有交易、结算和账户条件都已明确”。
平台排名能否判断某地是否可使用?
不能,排名反映的是被纳入平台的市场字段,不是地区资格、产品权利或账户审核结果。对研究者来说,排名的正确位置是在范围文件已经初步核对之后,用来比较同类平台的流动性、价差、费用或合约覆盖。若地区或产品条件未明,市场数据只能作为观察,不是资格证明。