
1:1 储备型代币化股票如何运作:发行、托管、赎回与价格锚定
“1:1 储备”最容易被理解成一句结论:一枚代币对应一股股票,所以权利、赎回和价格都会自然成立。实际判断恰好相反。它首先只是一个关于对应资产与代币数量的主张;代币代表什么、谁能改变供给、资产怎样隔离、谁可以按什么条件赎回,以及二级市场价格为何会偏离,都要由不同文件回答。把这四层连起来,才谈得上核验一份 1:1 储备型代币化股票的结构。
判断 1:1 前,先把四项问题放到同一张核对表
- 供给:谁能发行或销毁代币,对应资产又在何时配置或退出?
- 托管:资产由谁持有,隔离安排与持有人权利写在哪份文件里?
- 赎回:谁能使用发行方通道,能换回什么,资格和时段如何限定?
- 价格:一级通道是否可用,二级市场的供需与流动性又如何影响报价?
先给答案:1:1 储备不是一个标签,而是一条可核验的链条
代币化证券的实际权利不能只由代币名称或 1:1 表述推定。Investor.gov 对代币化证券结构的说明区分了发行人主导、第三方托管与合成等安排:它们都可能与某只股票有关,却未必让持有人取得相同的权利或利益。传统股票通常代表公司所有权份额,投票和分红也可能因股票类别而不同;这条参照线可见于 Investor.gov 的股票基础说明,但不能被自动搬到任何代币产品上。
因此,看到“fully backed”“1:1”或股票代码时,先记录代币持有人拿到的是直接股票、通过中介取得的证券权益,还是与价格相关的合同权利。这里的证券权益,是指经由中介或托管安排取得的、与底层证券相关的权利或利益;它与直接登记持股不是同一个表述。产品没有写清的投票、分红、公司行动、转让或赎回安排,应当标为“未确认”,而不是由 1:1 三个字符补全。
发行与销毁:供给必须知道何时改变
在公开的 xStocks 示例中,代币通过与发行方一级市场的发行和赎回进入或退出流通。其发行与赎回文件把开户、资格核验、白名单钱包和发行方通道列为流程的一部分;这是一个产品级示例,不是所有代币化股票的统一做法。
一级市场是持有人或合格参与方直接与发行方进行发行或赎回的产品通道。核验时不应只看链上总量,而要追问四件事:新增代币由谁触发;对应资产在何时被配置;代币销毁是否与退出流通相连;以及这些动作由哪一份条款或记录约束。只有代币数量和对应资产的变化路径能够互相对照,“储备”才不是静态余额截图。
托管与隔离:储备要能定位到对应资产
以公开的 xStocks 文件为例,对应资产、分账户隔离和独立监督被分别列为托管结构的一部分。该产品的法律概览同时说明,它是跟踪凭证而非直接股票所有权;美国证券经纪业务的客户资产保护语境也强调对控制地点和监督要求的区分,可参照 FINRA 对客户资产保护的说明。两者共同提示,“有对应资产”和“持有人享有什么权利”需要分别核对。
所谓隔离托管,是将特定产品的对应资产与其他资产按账户或法律安排分开保管。它至少需要让读者找到资产由谁持有、在哪个账户或实体层级记录、是否有独立监督角色,以及发行方或相关服务方出现问题时文件如何描述处置路径。“由托管人保管”这一句,不能替代这些核验项目,也不能替代对具体产品或地区文件的阅读。
赎回:决定可退出的不是钱包转账,而是产品规则
二级市场的代币转手与发行方的直接赎回是两条不同路径。前者解决的是持有人之间是否有人愿意接手;后者才涉及发行方、合格参与者或指定通道是否接受代币并交付约定的退出结果。即使代币可以在二级市场持续转移,也不能由此推断每位持有人都能随时按参考价格赎回。
公开产品文件常会把身份核验、地域或钱包资格、最低额度、业务时段和交付形式写进赎回条件。以 xStocks 的公开问答为例,二级市场可交易与直接赎回被分别说明,后者还取决于其产品流程。该公开问答最有价值的地方,不是把其中规则外推,而是形成同一张核对表:谁能赎回、能换回什么、何时可办、费用与最小单位是什么、遇到市场休市或异常时怎样处理。
价格锚定:二级市场交易和一二级通道是两回事
发行赎回通道可支持价格对齐,但二级市场价格仍受供需、流动性和通道可用性影响。这里的价格锚定,是通过可进入的买卖、发行或赎回机制,让产品价格有机会向参考资产价格靠近的过程,而不是固定价格或无偏离的承诺。
一级市场使符合条件的参与者可以按产品规则进入或退出;二级市场则由订单、流动性、可交易时段与交易者需求决定即时价格。xStocks 的公开说明同样把一级发行赎回和二级链上流转区分为不同市场层次。该产品如何运作的说明可以帮助理解这种分层,但不能证明所有平台的价差、流动性或通道时段相同。出现价格偏离时,应继续看通道是否可用、流动性是否足够、参考市场是否开市,以及产品是否给出相应的定价规则。
结构确认后,再比较同类产品的市场数据
RootData 的股票衍生品字段适合比较同类产品的市场执行条件,不用于推断权利、托管或地区准入。RootData 的字段说明界定了数据比较的范围:先固定产品类型、目标合约与数据时点,再比较成交、流动性、价差、费用、资金费率或覆盖等市场字段。
例如,RootData 的 2026 年 7 月 23 日 17:30 冻结快照覆盖 29 家平台;页面缺失字段应保留为“未显示”,而不是当作零。只有当两项产品的结构与合约类型已确认可比时,市场数据才帮助回答“在同一时点哪里更易执行”。需要把这些字段放回同一组比较条件时,可查看 RootData 股票衍生品交易平台排名。
用四个文件问题核验一份 1:1 主张
供给、托管、赎回和价格四层问题能把 1:1 主张转为可核验的产品信息。它不是给产品贴“可靠”或“不可靠”标签,而是把缺少的信息明确留下来:四层中任何一层无法从文件回答,就继续核对,而不是以市场热度或产品名称代替答案。
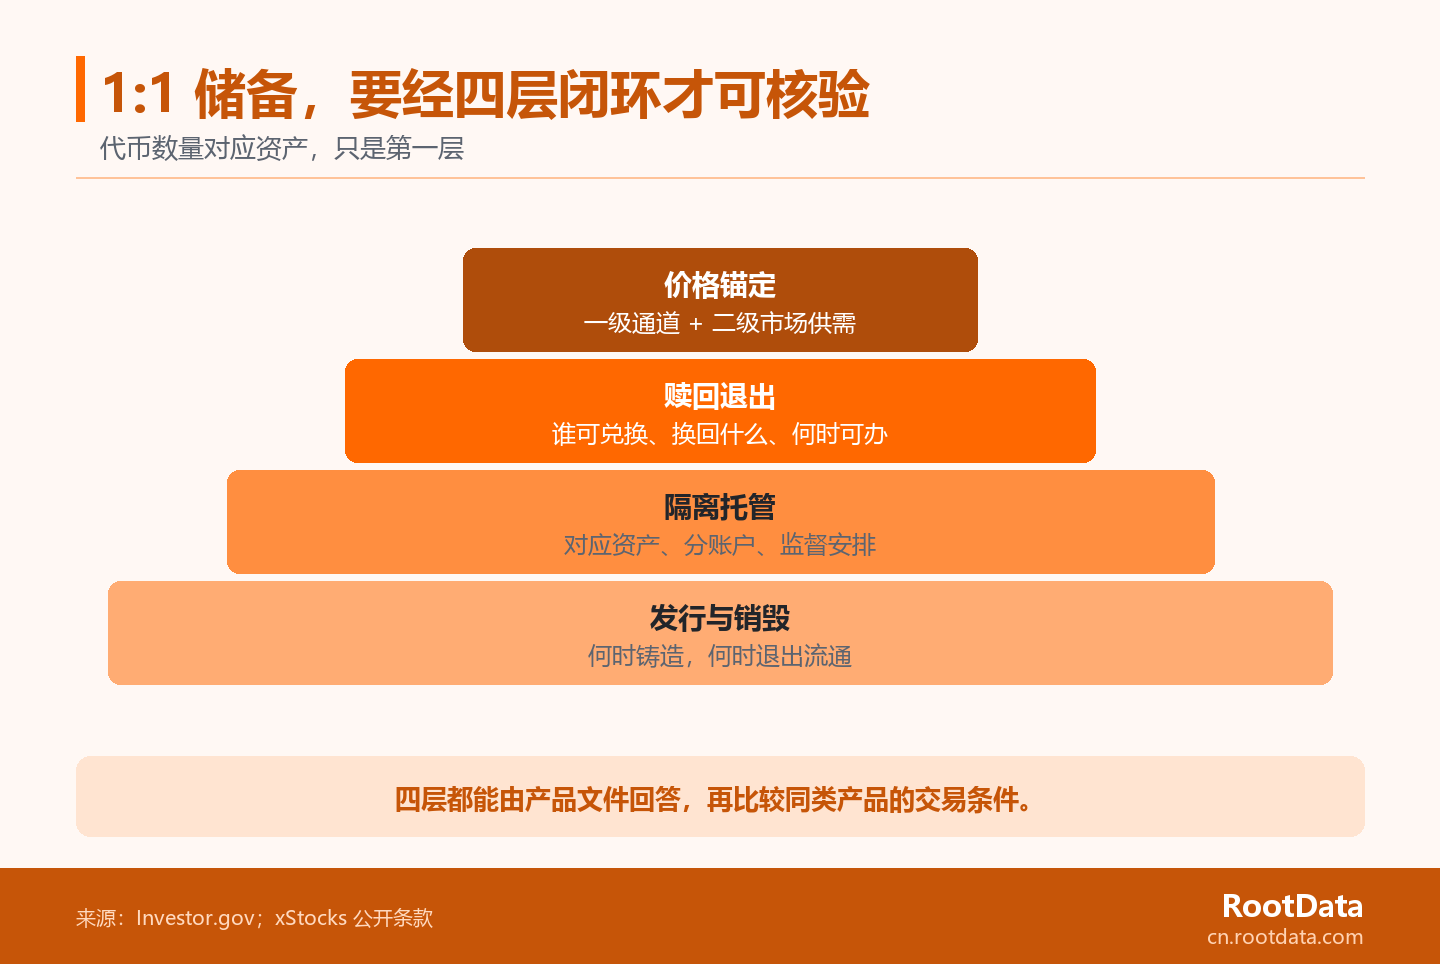
- 供给:发行、铸造与销毁由谁触发?代币数量的变化能否和对应资产的配置或退出记录连起来?
- 托管:对应资产由谁持有,隔离安排、监督角色和持有人权利由哪份文件说明?
- 赎回:谁可以通过发行方通道兑换,能换回什么,资格、时段、费用与异常处理是什么?
- 价格:二级市场如何形成价格,一级通道何时可用,偏离出现时又该核对哪些流动性与时段条件?
四个问题的顺序也决定了数据的使用顺序:先读结构文件,再把同类产品放进同一时间点的市场数据中比较。这样,1:1 才从一句营销语言变成一组能被追问、记录和更新的产品信息。
常见问题
1:1 储备是否等于代币持有人直接拥有股票?
不一定,1:1 储备说明的通常是对应资产关系,持有人取得的是直接股票、证券权益还是合同权利,仍要看发行与产品文件。传统股票的投票、分红和公司行动不能因为代币名称或价格跟踪而自动转移。更稳妥的做法是把每一项权利逐项对应到条款:谁承担义务、哪些持有人适用、何时结算、不能确认的地方就保留“未确认”。
二级市场可以 24 小时交易,就代表可以随时向发行方赎回吗?
不代表,二级市场的代币转手与发行方的一级市场赎回是两条不同路径,后者通常还受资格、业务时段和产品流程约束。二级市场有人愿意买入,说明的是当下的交易可得性;它不等于发行方通道开放,也不等于持有人符合赎回资格。核对时应把转让规则和直接赎回规则分开记录,尤其关注最低额度、交付物和异常时的处理方式。
有储备证明后,为什么价格仍可能偏离标的股票?
储备证明回答的是资产对应关系,不会自动消除二级市场的供需、流动性、交易时段和发行赎回可用性差异。价格能否靠近参考资产,还取决于符合条件的参与者是否能实际使用相关通道,以及市场是否有足够的承接深度。看到偏离时,不宜直接推定储备失效或必然存在机会;先核对产品的定价、交易时段、流动性和通道状态,才能解释这一信号。
比较代币化股票平台时,最先该看什么?
先确认产品结构与权利文件,再核对赎回规则;只有在目标产品相同、数据时点一致时,流动性、价差和费用等平台数据才可直接比较。把同名股票、不同类型代币或不同合约放在一起排行,容易把结构差异误读成执行差异。先固定“比较的是什么”,再比较“在哪里交易更容易”,能让数据发挥应有的作用,也能避免市场指标越过其说明边界。