
流动性、价差与滑点怎么一起看:股票合约真实成交质量评估
作者:Flowie|ChainCatcher 内容作者,关注 RWA,解读 Web3 真实叙事。
流动性和较窄价差可以帮助筛选研究对象,但没有订单规模和实际执行条件,不能称作某笔股票合约的真实成交质量。对代币化股票交易所而言,平台页的两个字段更适合回答“哪些平台值得继续核验”,而不是替代某一股票合约、某一时点、某一订单规模下的执行结果。
这不是措辞上的保守,而是比较对象不同:流动性反映可见承接线索,价差描述即时最优买卖报价之间的距离,滑点则必须落到订单规模、参照价与实际成交价。把三者拆开,29 家交易所的快照才会变成可复核的研究起点。
先给结论:成交质量要把流动性、价差与滑点拆开读
- 先看流动性:它可以帮助识别可继续研究的交易所与合约范围,但不是实际成交成本的单项答案。
- 再看价差:它说明某一时点最优买卖报价的紧密程度,不自动说明大额订单能否被承接。
- 最后才讨论滑点:只有固定同一股票合约、观察时点、订单规模,并拿到可验证的执行参照后,才有讨论空间。
因此,本文的表格不制作“低滑点交易所排名”。它保留 RootData 页面显示的流动性与价差,以便读者先做平台级预筛;随后用两道核验门,把研究从页面字段推进到合约级、订单级条件。
流动性、价差与滑点分别在回答什么
市场流动性可从价差、市场深度和价格影响等不同维度间接观察,而不是由一个单独字段完整表示。国际清算银行对市场流动性维度的说明将直接费用、相对中间价的执行价格、交易规模带来的价格影响和完成速度放在同一框架中。放到股票合约研究里,“流动性高”应被理解为一个值得继续分解的信号,而非一张可以独立判定成交质量的成绩单。
买卖价差用于观察报价紧密度,即市场以较低成本匹配供需的条件;它不等同于订单簿对较大规模的承接能力。国际清算银行关于紧密度与深度的说明把价差与深度区分开来:前者关注最优买入报价与最优卖出报价之间的即时距离,后者才涉及市场在不显著改变价格的前提下吸收较大交易流的能力。这里的“买卖价差”就是指最优买入报价与最优卖出报价之间的距离。
价格影响关注给定交易规模如何改变价格,因此与只显示最优报价距离的价差并非同一层信息。同一份 BIS 研究对交易规模与价格影响的界定也说明了这一点。本文所说的“滑点”,是给定订单在实际执行时相对观察参照价发生的价格偏离;它不能从一个平台级价差字段直接推算出来。
一张平台快照可以帮助缩小研究范围;一笔订单的滑点,必须回到同一合约、同一时间、同一订单规模和实际执行记录。
29 家交易所快照:流动性与价差不是一张“低滑点榜单”
下表完整保留 RootData 于 2026-07-23 17:30 对 29 家平台显示的 ±2% 加权流动性和价差,并保留 -- 与 Pending。数据来自 RootData 股票衍生品交易所排名页;平台序号沿用该页面的快照顺序。它是固定时点的字段记录,不代表实时市场状态。
RootData 将流动性、价差、成交量、OI、费用和合约覆盖作为分开的比较字段。股票衍生品交易平台排名说明提供了这些字段的比较语境。因此,表中流动性与价差应共同用于预筛,而不是合成为一个未经披露公式的“真实成交质量分数”。
| 快照序号 | 交易所 | ±2% 加权流动性 | 价差 | 此表可回答什么 |
|---|---|---|---|---|
| 1 | Binance | $12.92M | 0.014% | 平台级预筛 |
| 2 | Bybit | $1.01M | 0.051% | 平台级预筛 |
| 3 | OKX | $3.9M | 0.013% | 平台级预筛 |
| 4 | Bitget | $4.19M | 0.061% | 平台级预筛 |
| 5 | Ourbit | $4.5M | 0.053% | 平台级预筛 |
| 6 | Gate | $3.9M | 0.061% | 平台级预筛 |
| 7 | Hyperliquid | $2.1M | 0.176% | 平台级预筛 |
| 8 | Lighter | $4.24M | 0.277% | 平台级预筛 |
| 9 | BingX | $3.25M | 0.409% | 平台级预筛 |
| 10 | XT.COM | $193.05K | 0.262% | 平台级预筛 |
| 11 | Ondo Perps | $1.97M | 0.137% | 平台级预筛 |
| 12 | Extended | $265K | 0.146% | 平台级预筛 |
| 13 | Phemex | $85.12K | 0.308% | 平台级预筛 |
| 14 | Bitunix | $3.17M | 0.073% | 平台级预筛 |
| 15 | GRVT | $517.49K | 0.083% | 平台级预筛 |
| 16 | KuCoin | $63.49K | 0.36% | 平台级预筛 |
| 17 | edgeX | $219.15K | 0.347% | 平台级预筛 |
| 18 | MEXC | $10.74M | 0.3% | 平台级预筛 |
| 19 | MSX | $183.65K | 0.673% | 平台级预筛 |
| 20 | OrangeX | $27.58K | 0.517% | 平台级预筛 |
| 21 | Coinbase | -- | 0.38% | 仅保留原始缺失状态 |
| 22 | Aster | $1.06M | 0.563% | 平台级预筛 |
| 23 | BitMart | $554.08K | 4.24% | 平台级预筛 |
| 24 | HTX | $963.37K | 0.908% | 平台级预筛 |
| 25 | BitMEX | $226.33K | 0.365% | 平台级预筛 |
| 26 | Kraken | $455.29K | 0.45% | 平台级预筛 |
| 27 | Crypto.com | $424.48K | 1.35% | 平台级预筛 |
| 28 | Paradex | $1.59K | 0.928% | 平台级预筛 |
| 29 | Ostium | -- | Pending | 仅保留原始缺失状态 |
读表时可以把两个字段当作一组“继续核验的入口”:流动性为可见承接提供线索,价差提示即时报价距离。它们没有给出同一股票合约的盘口层级、指定订单规模,也没有给出该订单的实际成交价。因此,即使两项数值看起来有差异,结论也应停留在“值得进一步检查”,而非“哪家交易所的滑点更低”。
判断真实成交质量,先过两道核验门
报价价差与基于实际成交价的执行成本不是同一对象;若没有订单到达时的参照价和实际成交信息,就不能把平台快照称作滑点结果。深交所关于报价价差与有效价差的研究说明同样将显示报价和实际成交相对参照价的成本区分开来。对交易所页面而言,这意味着需要先完成两道门的核验。
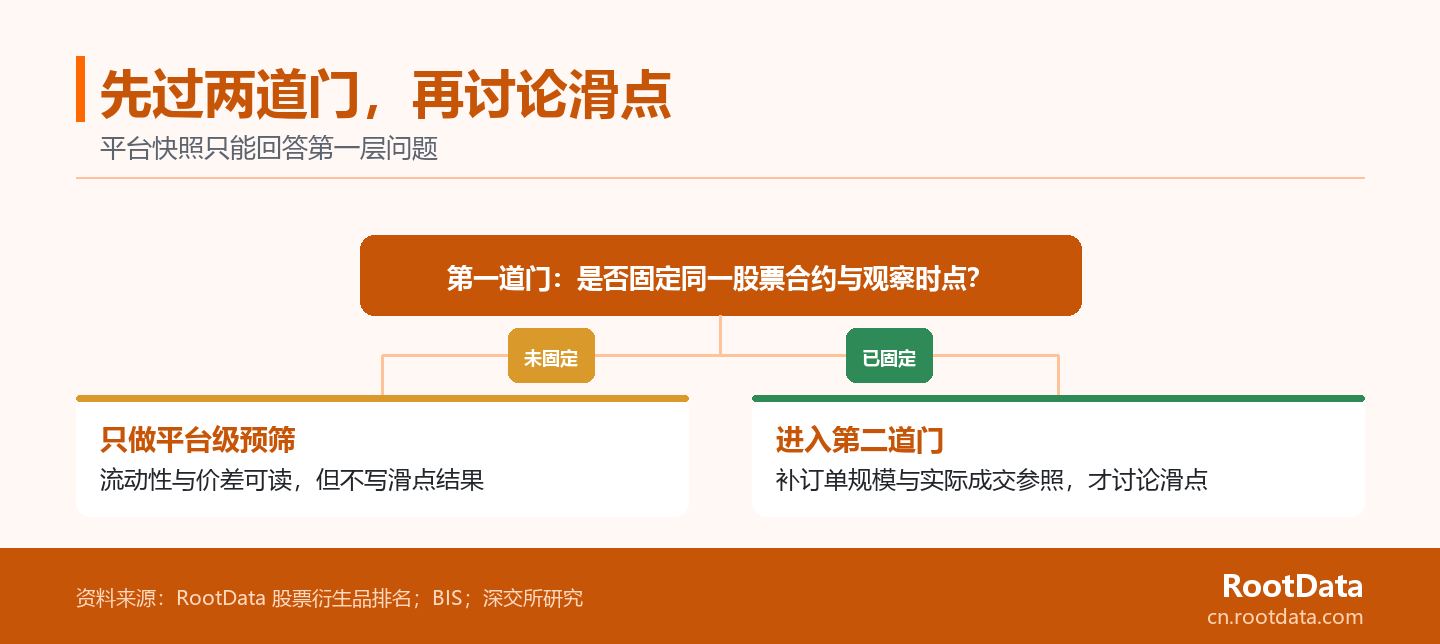
第一道门解决“是不是在比较同一个对象”;第二道门解决“这个对象能否覆盖指定规模的执行条件”。只要任一道门没有通过,最稳妥的表达就是:这是一项平台级的字段观察,不是一笔订单的滑点结论。
第一道门:是不是同一合约、同一观察时点
只有同一观察时点、同一股票合约和同一字段口径下的流动性与价差,才构成可横向阅读的起点。跨合约会把标的、到期结构或产品规则混在一起;跨时间则会把不同报价状态混在一起。第一步不是找出“更好”的数值,而是记录页面时间、合约名称和字段定义,确认比较对象没有漂移。
这一道门通过后,流动性和价差才可用来形成同口径的候选清单。它仍不是滑点测量,因为订单规模与实际成交参照尚未出现。
第二道门:订单规模能否被可见报价与执行记录覆盖
订单规模、买卖两侧可见报价和可验证的实际成交参照,是讨论滑点前仍需补齐的第二层条件。这里的“订单簿深度”指买卖两侧可见报价能够承接的数量与层次:它必须与具体订单规模放在一起看,不能只凭一个最优价差读数代替。
若研究记录中没有订单规模,或没有订单到达时的参照价与实际成交价,就应把结论停在预筛阶段。这个停点很有价值:它能防止把平台排名页的公开字段误写成不可复核的执行承诺。
研究示例:两项平台级字段为什么不能替代某一订单的滑点
即使两个平台在同一快照显示不同的流动性与价差,若未定位同一合约、订单规模和实际成交参照,也不能直接排出哪一笔订单的滑点更低。以表中的任意两个交易所为例,平台级字段的差异只能提示下一步应核验哪里;它不能跨越合约、时间与订单条件,直接产出某笔成交成本的比较。
| 研究动作 | 可以得到的结论 | 不能得到的结论 |
|---|---|---|
| 同一快照下查看流动性与价差 | 哪些交易所或合约值得进入下一轮核验 | 某笔订单在哪家交易所滑点更低 |
| 固定同一股票合约与观察时点 | 字段是否具备横向阅读的共同起点 | 指定规模是否一定被承接 |
| 补齐订单规模、报价层级和实际成交参照 | 是否具备讨论该次执行偏离的条件 | 对未来任意时点作成本保证 |
这个示例的重点不是为平台下结论,而是给研究过程排定顺序。先用 RootData 快照发现值得追问的字段组合,再回到具体股票合约与可验证执行信息。这样既保留了排名页的覆盖广度,也不会把它的字段边界抹掉。
从平台快照回到合约:四步记录成交质量条件
RootData 公开数据标准说明为比较动态数据时确认数据口径提供了方法信息。可先查阅 RootData 数据标准,再将页面显示、合约信息和观察时间写入同一份研究记录。
- 固定快照:记录页面时间与数据来源,避免把不同时段的字段并列。
- 定位合约:明确股票合约、产品规则与比较范围,不以平台名称替代合约名称。
- 记录报价与深度:保存可见买卖报价及其可承接数量,注明观察到的是哪一侧、哪一层。
- 核对执行参照:把订单规模、订单到达时参照价和实际成交价放进同一条记录,再讨论价格偏离。
固定页面时间、定位具体股票合约、同时记录报价与可见深度、再核对订单规模是否有实际成交参照,是让三项指标保持可复核的一组研究顺序。这样做不要求预判市场,也不需要把缺失字段补成假设值;它只要求每一层结论对应自己实际拥有的证据。
需要回看完整平台字段与更新状态时,可在同一数据入口查看 RootData 股票交易平台排名。这一动作服务于字段核验,而不是把排名直接转换为交易选择。
这张表不能替代的四项判断
RootData 的公开免责声明将内容定位为信息服务而非投资建议。查看 RootData 免责声明可了解完整适用边界。基于同一原则,本文只解释字段如何被读取,不把任何平台快照写成个人化操作建议。
- 它不能替代实时订单:固定快照无法等同于订单到达时的市场状态。
- 它不能替代产品条件核验:合约规则、可用范围与费用需要回到具体产品页面确认。
- 它不能替代实际执行记录:没有订单规模、参照价与成交价,就不能称为滑点测量。
- 它不能替代个人决策:研究字段提供信息,不提供收益、成本或结果保证。
常见问题
FAQ 只澄清流动性、价差、滑点和缺失状态的读表边界。以下回答沿用同一原则:先确认比较对象,再确认执行条件,缺少条件时不把平台级字段外推为订单级结果。
流动性高是否代表股票合约滑点一定更小?
不代表;流动性字段只能提供同一快照下的可见承接线索,滑点还取决于具体合约、订单规模和执行时点。流动性较高可以使该对象更值得继续查看,但它不会自动给出某个规模订单的实际成交价,也不能取代报价层级与成交记录。
价差较小能否说明大额订单更容易成交?
不能单独说明;价差主要观察即时小额报价距离,大额条件仍需读取买卖两侧深度和实际价格影响。最优报价之间的距离很窄,并不等于更深层报价在指定规模下仍能保持相同条件,因此两项信息不能互相替代。研究时还应记录可见报价对应的数量层级。
为什么比较时必须固定同一合约和同一观察时间?
因为不同合约、时点和报价状态并不构成同一比较对象;把它们混在一起,会让流动性、价差和滑点失去共同参照。先固定对象,才能判断页面字段究竟描述的是同一市场状态下的差异,还是时间与产品条件造成的差异,再据此安排后续核验。
页面显示 -- 或 Pending 时可以怎样使用这项数据?
应保留其原始缺失状态,不把 -- 补成零,也不把 Pending 解释为高或低的成交质量。缺失值本身提示的是当前快照没有可用于这一字段比较的显示结果;它不应被偷偷并入排序、均值或任何关于滑点的推断。在后续更新前,也不据此作方向性外推。