
股票永续合约资金费率怎么算:正负费率与结算周期说明
股票永续合约里最容易被误读的,是把页面上显示的单期百分比直接当成完整持仓成本。无论是在 RootData 的市场数据页面比对,还是在具体交易所的合约页核对规则,单期百分比、结算次数和计费基数都应分开读取。
读资金费率,先把一个百分比分成三个变量
单期资金费率只有与名义价值、支付方向和结算周期一起阅读,才构成可比较的成本信息。这里的资金费率,是永续合约多空持仓在指定时点按规则支付或收取的一项周期性费率;它不是平台向所有持仓者统一收取的固定利息。
- 先看方向:正负号首先说明哪一侧在当期支付,不能单独预测价格走势。
- 再看基数:费用计算的金额基数不能只拿保证金来代替,需先确认头寸价值的定义。
- 最后看时间:相同的单期费率,若结算次数不同,累计金额就不同。
资金费率的作用是缩小价格偏离,不是平台固定利息
CFTC 将加密资产永续合约描述为没有固定到期日、旨在维持与参考现货价格平价的衍生品。这一定义解释了资金机制的背景:没有到期日的合约缺少自然到期收敛的节点,平台会通过多空之间的周期性资金划转,为价格偏离提供一项反向激励。它不等于借款利率,也不承诺合约价格一定会紧贴任何参考价格。
公开平台规则可将利率成分、平均溢价指数和费率上下限共同纳入资金费率计算。Bybit 的公开公式页就是一个具体例子:它以利率和平均溢价指数为基础,并设置上下限。读者真正需要保留的是方法边界——不同平台、不同股票永续合约的指数、平滑方式和上限可能不同,不能把一家的公式直接套到另一家。
正负费率先说明支付方向,不说明谁会赢
在 OKX 的公开规则中,正资金费率由多头向空头支付,负资金费率由空头向多头支付。该规则页还将这种划转描述为平台撮合的多空之间资金交换。因而,正费率最直接的含义是当期多头承担支付,不是“价格必涨”;负费率也只是当期支付方向反转,不是“价格必跌”。
计算金额时,先找名义价值而不是只看保证金
一份公开平台规则将资金费用写为头寸价值乘以资金费率,并说明头寸价值会随合约类型和标记价格而变化。Bybit 的资金费用说明列出了这一基础关系。名义价值就是用于计算一笔头寸计费基数的价值,不等于投入的保证金;标记价格则是平台按自身规则用于估值、风险控制或费用计算的参考价格。因此,看到“0.01%”后,下一步不是把它乘以保证金,而是先查清该合约如何定义头寸价值。
结算周期决定费用发生几次,不能被省略
不同产品可采用不同的结算节奏,且公开规则可为实际结算周期引入相应的公式因子,因此周期必须按合约页面确认。OKX 的公式更新说明曾引入与结算周期对应的 8/N 因子。这类设置说明,周期不是默认可以省略的背景值,而是应在具体合约页面确认的计算条件。
这意味着比较时至少要同时记下四项:当前显示的是哪一期间的费率、下一次费用评估在何时、该合约的常规周期是多少、极端波动时平台是否会调整周期或上限。时间字段不是附注,因为它决定相同观察窗口内会出现多少次计费机会;在临近结算窗口调整仓位,也不能替代对平台实际处理规则的确认。
同为 0.01%,结算频率不同,累计费用也不同
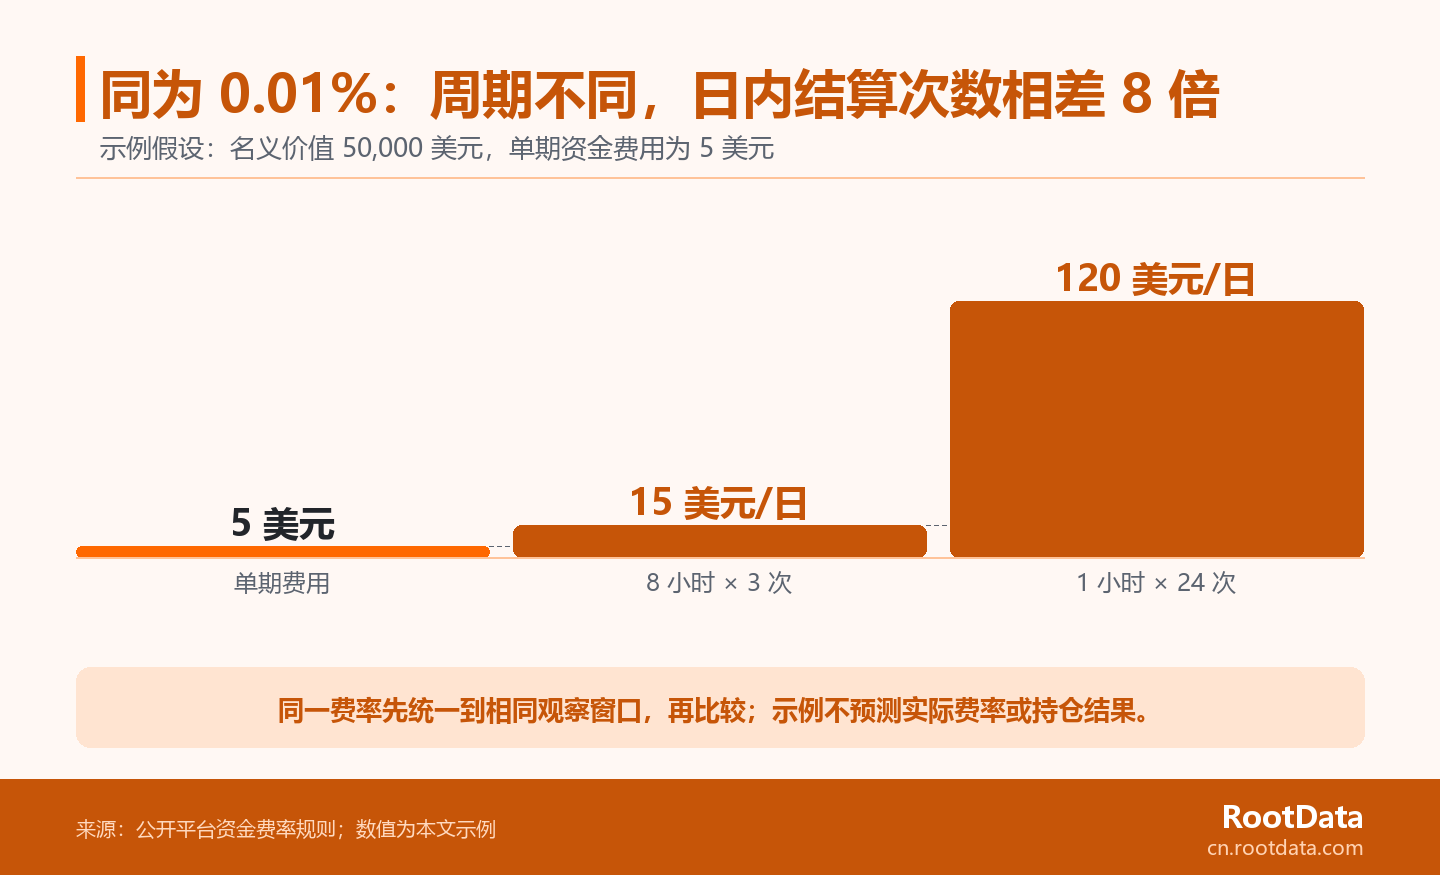
在名义价值和单期费率不变的示例条件下,结算次数会线性改变累计资金费用。下面只是算术演示:假设名义价值为 50,000 美元、每期资金费率为正 0.01%,且不计手续费、价格变化、保证金变化和规则调整,则单期资金费用为 50,000 × 0.01% = 5 美元。
| 示例条件 | 每期费用 | 一天内结算次数 | 日内累计示例 |
|---|---|---|---|
| 8 小时结算,其他假设不变 | 5 美元 | 3 次 | 15 美元 |
| 1 小时结算,其他假设不变 | 5 美元 | 24 次 | 120 美元 |
表格并不说明一小时结算的合约必然更贵,也不表示现实中的费率会一直保持 0.01%。它只揭示一个比较规则:若要讨论“日度成本”或“某段持有期的费用”,就必须把费率换到同一时间窗口,并把周期假设写清楚。
将可变的单期资金费率直接年化,只能形成假设情景,不能当作未来持仓成本预测。费率会随价格偏离、流动性、规则上限和结算安排变化;即使某一时点的百分比相同,也不能省略后续每一期是否仍然相同这个前提。
CFTC 的风险提示指出,保证金账户中的杠杆会放大交易产品的风险。这项提示也限定了上面的示例:资金费用只是持仓中的一条现金流,不能代替对价格波动、保证金要求、强平规则或流动性的完整理解。
比较股票永续合约时,把规则页和市场数据分开使用
RootData 的股票衍生品排名适合在同一时点比较资金费率、费用、流动性和合约覆盖等市场字段,但不能替代具体合约的结算规则。RootData 的排名说明界定了这些市场字段的比较语境;合约是否采用特定的计费基数、结算时间或费率上限,仍要回到对应产品文件核对。
比较股票永续合约资金成本时,应按合约、方向、计费基数、结算时间和费率上限五项顺序核对。
- 合约:确认它是股票永续合约还是其他产品,并找到该合约的规则页。
- 方向:确认正负费率在该规则下分别由哪一侧支付。
- 计费基数:核对名义价值、合约乘数、计价币种和标记价格的定义。
- 结算时间:记录当前周期、下一次结算时点,以及周期能否被调整。
- 费率上限:确认是否存在上限、下限或异常行情下的临时规则。
完成这五项规则核对后,再用同一时点的市场字段判断不同平台的条件。需要横向查看资金费率、费用、流动性和合约覆盖时,可查看 RootData 股票衍生品交易平台排名;它提供的是比较入口,而不是对某一持仓成本或用户适用性的结论。
常见问题
以下问题只补充本文尚未展开的短边界,具体合约规则仍应以平台最新页面为准。
资金费率为正,是否代表价格一定会上涨?
不代表。正资金费率首先说明该合约在当期规则下由多头向空头支付,并不能单独预测下一段价格走势。它可能反映某个时点的价格偏离、持仓结构或平台计算参数,但这些因素会改变。判断合约风险还需同时看标记价格、保证金规则、流动性、市场波动,以及下一次结算是否会发生在计划持有期间。
资金费用和交易手续费是一回事吗?
不是。交易手续费通常与下单或成交相关,而资金费用取决于是否在指定结算时点持有头寸,以及该期资金费率与名义价值。两者都可能影响实际成本,但发生条件、计费基数和记录位置不同;比较时应把它们分开记录,并核对平台是否会在费用发生后影响可用保证金,避免用一个低手续费标签遮蔽另一项周期性费用。
为什么同一平台不同合约的结算周期可能不同?
因为结算周期、费率上限和观察方式通常由具体合约规则设定,平台也可能依据市场条件或风险参数调整相关安排。同一平台的产品线并不必然采用完全相同的结算节奏,所以跨合约比较时应逐一确认规则页和下一次结算时间,而不是把平台层面的常见周期当作固定事实。若页面同时展示历史费率,还要辨别该数值对应的是已结算周期还是下一期预估。
能否把单期资金费率直接年化来比较?
可以把它换算到统一观察窗口做情景比较,但不能把静态年化当作未来成本预测,因为费率、周期、名义价值和持仓状态都会变化。一个透明的情景计算应同时写出费率是否假设不变、每日结算次数、忽略了哪些成本,以及结果只用于理解比较口径而非预测收益。若改动任何一个假设,结果也应重新计算,而不是沿用先前的年化数字。