代币化股票低价差平台清单:结合深度与滑点看真实交易成本
代币化股票低价差平台有哪些?RootData 按2026年7月23日17:30快照整理29家股票衍生品平台的显示价差与±2%加权流动性,并说明如何结合深度、滑点、费用核对真实交易成本。
低价差是筛选信号,不是“真实交易成本更低”的结论。页面展示的买卖报价间隔只能说明一个时点的报价关系;同一笔订单会不会穿透多档报价、出现多少成交价偏离,还取决于目标合约、订单规模、当时深度、订单类型以及费用安排。本文以 RootData 的冻结快照为边界,整理 29 家平台的报价间隔和相邻价格范围内的深度字段,用它们建立候选范围,而不把静态字段写成成交承诺。
表中所有数值都对应上述时点。页面后来变化的报价、费率、产品可用性和地区条件不在本文外推范围内;若要研究一笔具体订单,最后仍要回到当前的目标合约页面。
先看清:这份清单按显示价差筛选,不按实际滑点排名
显示价差描述报价间隔,不能单独说明单笔订单的实际成交均价或滑点。显示价差就是页面上买价和卖价之间显示的报价间隔;Investor.gov 对 bid-ask spread 的定义也将它界定为买卖报价之差,且将其与其他交易费用分开说明。查看 Investor.gov 对价差与费用的区分。本文的±2%加权流动性则是页面用于观察报价两侧一定价格范围内深度的字段;它不是保证成交,也不是某笔订单的保证成交量。把两项放在一起,能判断“是否值得继续看”;但要判断后续成交偏离,仍必须固定目标合约与订单规模。
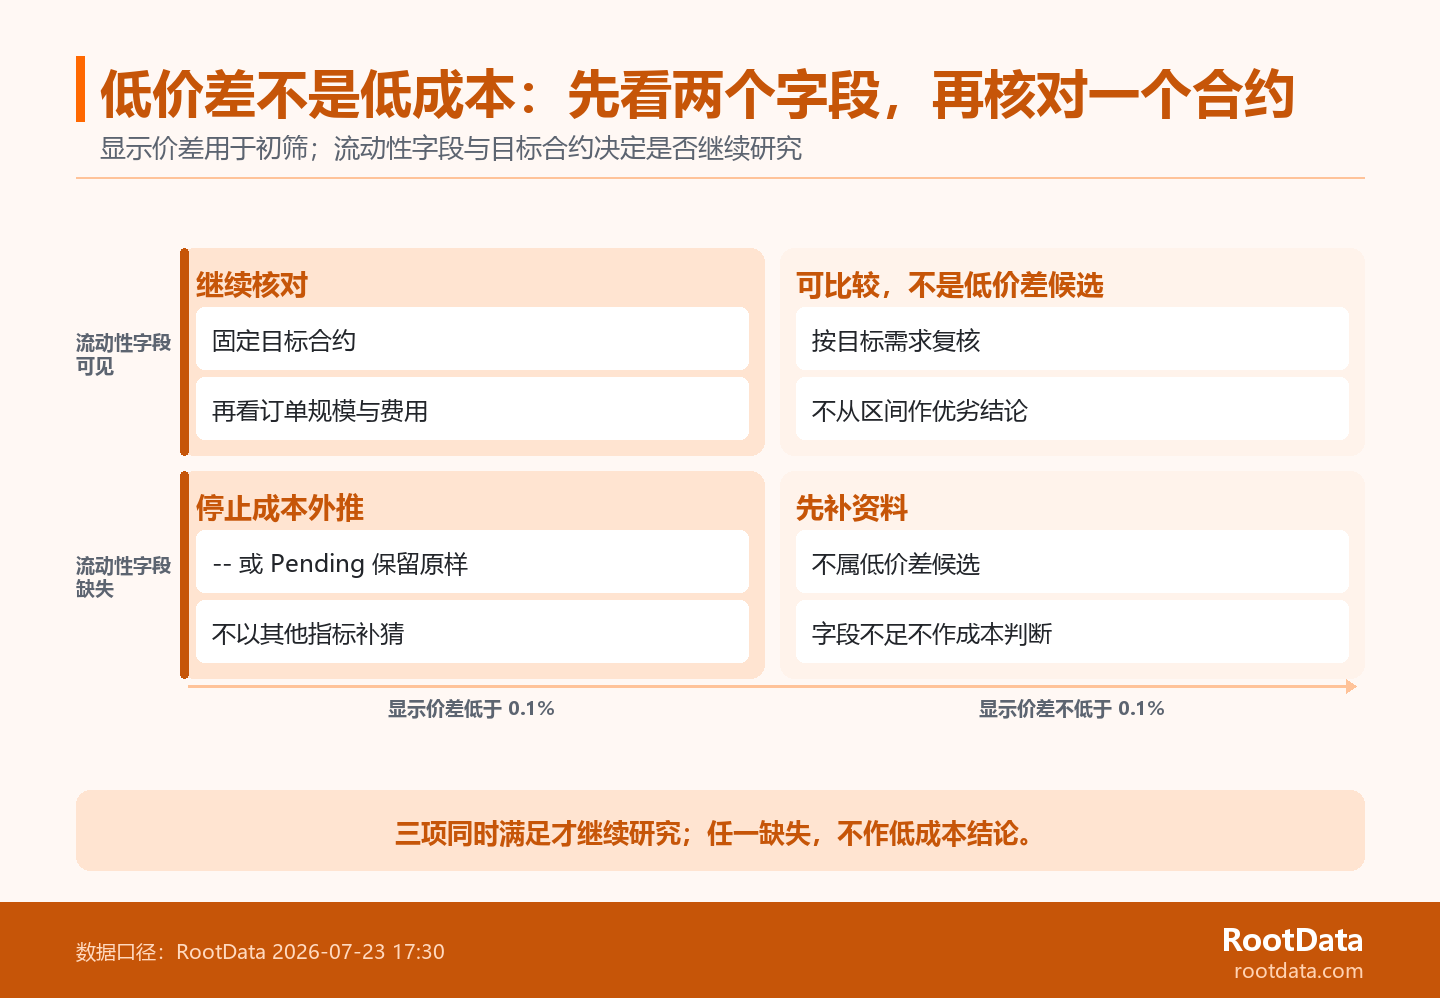
- 先用价差缩小范围:低于 0.1% 只是本文的初筛线,不是“最低成本”标签。
- 再用深度排除空白:±2% 加权流动性可见,才有进一步比较的基础;它为空或 Pending 时,不能补猜。
- 最后固定合约:同一平台不同标的、不同方向和不同订单规模,实际执行条件可能不同。
29家平台的显示价差:按区间与字段状态整理
RootData在2026-07-23 17:30的冻结快照中记录29家平台。下表按页面的显示价差分为三个区间,并完整保留 ±2% 加权流动性为 -- 或价差为 Pending 的状态。查看 RootData 股票衍生品页面时,应将动态页面数据与本文冻结时点分开阅读。
| 本文分组 | 平台 | 显示价差 | ±2%加权流动性 | 本文如何处理 |
|---|---|---|---|---|
| 低于 0.1% | OKX | 0.013% | $3.90M | 进入低价差候选,仍需核对目标合约。 |
| 低于 0.1% | Binance | 0.014% | $12.92M | 进入低价差候选,仍需核对目标合约。 |
| 低于 0.1% | Bybit | 0.051% | $1.01M | 进入低价差候选,仍需核对目标合约。 |
| 低于 0.1% | Ourbit | 0.053% | $4.50M | 进入低价差候选,仍需核对目标合约。 |
| 低于 0.1% | Bitget | 0.061% | $4.19M | 进入低价差候选,仍需核对目标合约。 |
| 低于 0.1% | Gate | 0.061% | $3.90M | 进入低价差候选,仍需核对目标合约。 |
| 低于 0.1% | Bitunix | 0.073% | $3.17M | 进入低价差候选,仍需核对目标合约。 |
| 低于 0.1% | GRVT | 0.083% | $517.49K | 进入低价差候选,仍需核对目标合约。 |
| 0.10%–0.30% | Ondo Perps | 0.137% | $1.97M | 可作横向比较,不属于本文低价差候选。 |
| 0.10%–0.30% | Extended | 0.146% | $265.00K | 可作横向比较,不属于本文低价差候选。 |
| 0.10%–0.30% | Hyperliquid | 0.176% | $2.10M | 可作横向比较,不属于本文低价差候选。 |
| 0.10%–0.30% | XT.COM | 0.262% | $193.05K | 可作横向比较,不属于本文低价差候选。 |
| 0.10%–0.30% | Lighter | 0.277% | $4.24M | 可作横向比较,不属于本文低价差候选。 |
| 0.10%–0.30% | MEXC | 0.300% | $10.74M | 可作横向比较,不属于本文低价差候选。 |
| 高于 0.30% | Phemex | 0.308% | $85.12K | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | edgeX | 0.347% | $219.15K | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | KuCoin | 0.360% | $63.49K | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | BitMEX | 0.365% | $226.33K | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | Coinbase | 0.380% | -- | 流动性字段缺失,不作成本外推。 |
| 高于 0.30% | BingX | 0.409% | $3.25M | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | Kraken | 0.450% | $455.29K | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | OrangeX | 0.517% | $27.58K | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | Aster | 0.563% | $1.06M | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | MSX | 0.673% | $183.65K | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | HTX | 0.908% | $963.37K | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | Paradex | 0.928% | $1.59K | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | Crypto.com | 1.350% | $424.48K | 不属低价差候选;字段仍可按目标合约研究。 |
| 高于 0.30% | BitMart | 4.240% | $554.08K | 不属低价差候选;字段仍可按目标合约研究。 |
| 字段待确认 | Ostium | Pending | -- | 字段不足;不列入任何成本结论。 |
快照中8家平台显示价差低于0.1%。它们是 OKX、Binance、Bybit、Ourbit、Bitget、Gate、Bitunix 和 GRVT。按冻结快照核对这组记录时,这个分组的用途是把 29 家记录缩小成需要优先核对的候选池,而不是宣布八家平台的执行一定更好。若要继续查看同一页面上的市场字段,可打开 RootData 股票衍生品排名继续核对字段。
低价差为何不能直接换算为低滑点
报价间隔、可见深度和订单规模共同影响实际执行的阅读方式。滑点是订单实际成交价格相对下单时预期价格的偏离;订单规模增大时,是否需要消耗更多报价档位也需要单独观察。一档买卖报价靠得近,只能说明这一档报价之间的距离较小。FINRA 的材料也提示,报价减少时,价差可能变宽,挂出的报价规模也可能下降。查看 FINRA 对报价与流动性的说明;而 Investor.gov 将买卖价差与其他交易费用分开说明。查看 Investor.gov 的相关说明。因此,平台级显示价差适合先做筛选,却不足以代替某个目标合约、某个名义金额下的实际成交观察。
窄买卖价差不能被单独视为低流动性风险的证明。国际清算银行(BIS)在市场流动性研究中指出,流动性没有单一指标,窄买卖价差也不应被单独读作流动性风险较低。查看 BIS 对市场流动性的讨论。放到本文的快照里,±2% 加权流动性可以作为第二层深度观察:它能帮助判断页面是否给出了可继续研究的范围字段,但不能把不同目标合约、不同时间或不同规模的真实滑点预先算出来。
把三个词放回各自的位置:报价间隔、可见深度与具体订单的成交偏离属于不同观察层,只有按顺序拆开,才不会让一个静态百分比承担它回答不了的问题。
- 显示价差:回答当时两侧报价相隔多远。
- ±2%加权流动性:回答页面是否展示了报价附近一定范围内的深度观察字段。
- 滑点:只在固定目标合约、方向、规模和时点后观察,不能由平台级静态字段预先替代。
真实交易成本还要拆开费用、资金费率与缺失字段
手续费和持仓期资金费率与显示价差是不同的成本字段,必须在目标合约当前页面分别核对。RootData 的股票衍生品说明把价差、流动性、费用、资金费率等字段放在同一比较语境中,但它们不回答同一个问题。查看 RootData 股票衍生品说明。同时,Investor.gov 也将买卖价差与佣金或其他交易费用分开说明。查看 Investor.gov 对价差与费用的说明。
更稳妥的阅读顺序是:先看显示价差是否进入候选区间;再看同一时点是否有可读的流动性字段;随后固定买入或卖出方向、目标合约和订单规模,分别读取吃单或挂单费用;如果涉及持仓,再把资金费率的方向、结算间隔与持仓时长单独加入。这里没有一个可以脱离条件直接相加的“平台总成本”数字。
--和Pending字段应阻断成本外推,而不是被其他指标替代。例如 Coinbase 在这份快照中的 ±2% 加权流动性为 --,Ostium 的显示价差为 Pending。查看冻结快照中的原始字段状态。这些状态只能说明本文无法在相同口径下继续比较相应字段;它们不等于平台不能交易,也不能用交易量、排名或其他平台的数字补出一个成本结论。
把“低价差”变成可复用的三项核对
低于0.1%的显示价差、流动性字段可见和目标合约已核对同时满足时,才进入下一步研究。这是本文的研究优先级规则,不是平台推荐:三项条件共同成立,只表示信息足以继续看订单簿、费率和产品规则;任一项缺失,就把记录留在候选池,不把“低价差”外推为低滑点或低成本。以 RootData 的冻结快照建立候选范围后,再回到当前合约页面,才能避免把平台级字段误作个人订单结果。
| 核对项 | 需要确认什么 | 未满足时的动作 |
|---|---|---|
| 1. 显示价差 | 是否低于 0.1% 初筛线,以及快照时间是否一致。 | 不进入本文的低价差候选组。 |
| 2. 流动性字段 | ±2% 加权流动性是否展示为明确数值。 | 停止成本外推,不用其他指标补猜。 |
| 3. 目标合约 | 具体标的、订单方向、规模、费用、资金费率和地区/账户条件。 | 回到当前合约页面补齐,未确认前不下结论。 |
常见问题
静态字段不能替代某笔订单、地区资格或持仓期间的实际条件。本文的快照清单适合建立同一口径的研究范围;一旦问题转向“能否交易”“会以什么价格成交”或“持有多久”,就必须回到当前目标合约、账户条件与产品规则。
显示价差低于 0.1%,是否就代表滑点更低?
不代表。0.1% 是本文用于初筛的显示价差线;实际执行结果仍取决于目标合约、订单规模、当时深度和订单类型。低于这条线的记录只值得优先核对,不是对成交结果的承诺。若目标合约不一致,或下单时点已经变化,即使平台级字段相同,也不能把一个快照里的数值照搬到另一笔订单上;必要时还应观察订单簿在下单前后的变化。
±2%加权流动性为 -- 或 Pending 时,可以用其他字段补判断吗?
不建议。缺失状态只能说明本文无法用这一字段继续核对,不应由成交量、排名、历史截图或其他平台数据替代。保留缺口并回到目标合约页面,是比补猜更稳妥的做法。如果字段后来恢复显示,也应以当时的目标合约、订单方向和时间标签重新阅读,而不是把新旧数据拼成一个结论;只有口径一致,新的字段才可进入新的比较。
手续费和资金费率要如何与价差一起看?
先固定订单方向、目标合约和持仓时长,再分别读取买卖手续费与资金费率;不要把不同时间、不同产品的字段直接相加。价差服务于报价初筛,费用和资金费率服务于具体交易与持仓条件,它们需要在同一合约下复核。若只是短时比较,持仓期字段的权重会不同;若涉及过夜或更长持有,资金费率的结算节奏也必须单独记录。